

La prise en charge totale vous permet de faire réparer ou remplacer votre vitrage automobile sans avancer un seul euro ni payer de franchise. Concrètement, si votre contrat inclut la garantie bris de glace avec l'option « zéro franchise », le coût de l'intervention est intégralement réglé par votre assureur. Votre coefficient bonus-malus n'est pas affecté par un sinistre bris de glace isolé.
Les bénéfices concrets pour vous :
- 0 € à payer sur les interventions éligibles (réparation ou remplacement)
- Aucune avance de frais si vous passez par un réparateur agréé
- Démarches simplifiées : le réparateur gère la déclaration avec votre assureur
- Bonus-malus préservé : un bris de glace n'entraîne pas de malus
- Délai légal à respecter : 5 jours ouvrés pour déclarer le sinistre, conformément à l'article L.113-2 du Code des assurances
Selon Direct Assurance, le bris de glace représente 34 % des sinistres auto déclarés, ce qui en fait l'un des sinistres les plus fréquents sur la route.
Points clés
La prise en charge totale bris de glace vous garantit 0 € à payer si vous respectez le délai légal de déclaration, choisissez un réparateur agréé et avez souscrit l'option « zéro franchise ».
| Point | Détails |
|---|---|
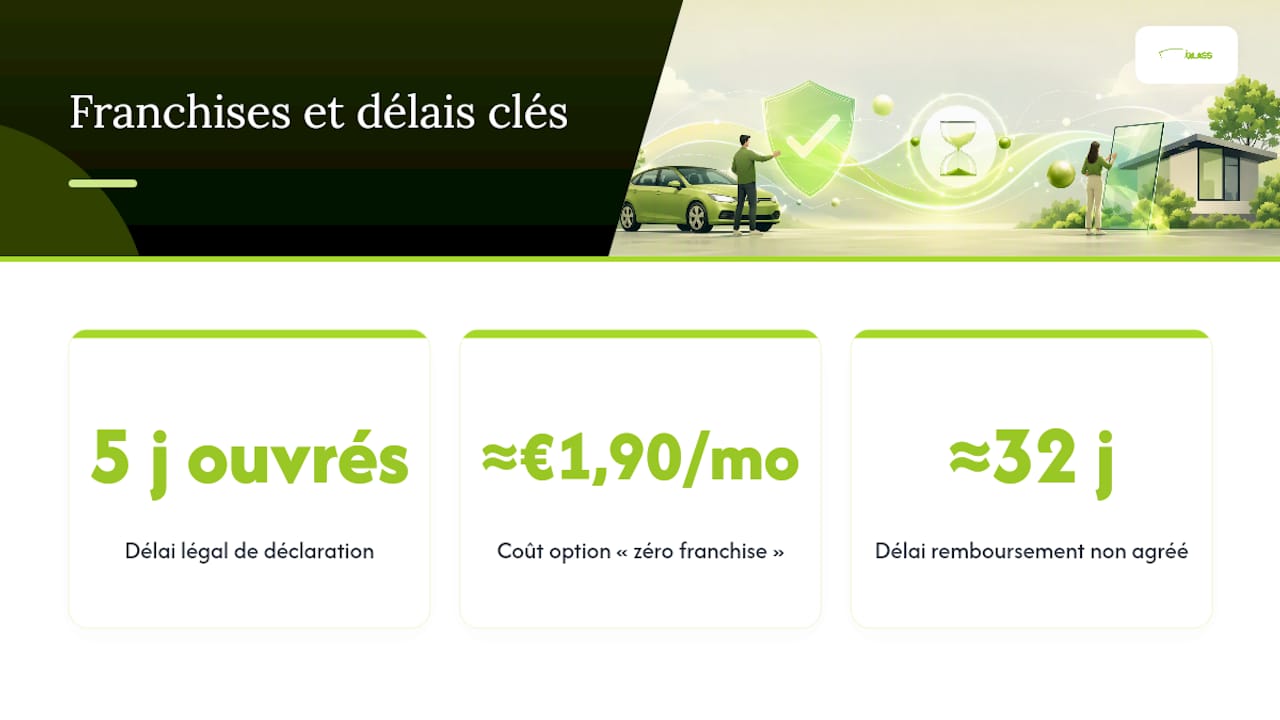
| Délai légal de déclaration | Déclarez le sinistre dans les 5 jours ouvrés pour conserver votre droit à indemnisation. |
| Option « zéro franchise » | Disponible à partir d'environ 1,90 €/mois, elle supprime tout reste à charge sur réparation et remplacement. |
| Réparateur agréé obligatoire | Passer par un réparateur agréé évite l'avance de frais et les délais de remboursement pouvant atteindre 32 jours. |
| Bonus-malus préservé | Un sinistre bris de glace isolé n'affecte pas votre coefficient de réduction-majoration. |
| Freeglass | Gestion complète des démarches assurance, intervention partout en France, recalibrage ADAS et garantie à vie sur la pose. |
Table des matières
- Qu'est-ce que couvre exactement la garantie bris de glace ?
- Quels sont les avantages financiers et pratiques d'une prise en charge intégrale ?
- Franchises, délais légaux et exclusions : ce qu'il faut savoir avant de déclarer
- Comment obtenir une prise en charge totale sans mauvaise surprise ?
- Quelles questions poser à votre assureur avant l'intervention ?
- Que faire si votre assureur refuse ou limite la prise en charge ?
- Freeglass prend en charge votre vitrage de A à Z
- Sources
Qu'est-ce que couvre exactement la garantie bris de glace ?
La garantie bris de glace s'applique à l'ensemble des surfaces vitrées du véhicule, mais son étendue précise dépend de vos conditions particulières.
Éléments généralement couverts :
- Pare-brise avant
- Lunette arrière
- Vitres latérales et custodes
- Toit panoramique ou ouvrant vitré (si mentionné au contrat)
- Optiques de phares, selon les contrats qui l'incluent expressément
Exclusions fréquentes :
- Dommages liés à la vétusté ou à un entretien négligé
- Fissures sans bris caractérisé (selon les assureurs)
- Rétroviseurs, joints et accessoires non intégrés au vitrage
- Dommages causés intentionnellement
La distinction entre réparation et remplacement a une importance directe sur votre prise en charge. Une réparation par injection de résine, possible sur un impact de petite taille sans propagation, est souvent dispensée de franchise et traitée plus favorablement par l'assureur. Le remplacement complet, lui, peut déclencher une franchise selon votre contrat, sauf si vous avez souscrit l'option « zéro franchise ». La garantie bris de glace peut aussi couvrir les optiques et certains accessoires, mais uniquement si vos conditions particulières le prévoient.
Conseil de pro : Avant toute intervention, relisez la rubrique « bris de glace » de vos conditions particulières. Certains contrats excluent le toit panoramique ou les optiques par défaut : mieux vaut le savoir avant de prendre rendez-vous.
Quels sont les avantages financiers et pratiques d'une prise en charge intégrale ?
L'avantage le plus immédiat est financier : un remplacement de pare-brise peut coûter plusieurs centaines d'euros, voire davantage sur un véhicule récent équipé de capteurs ADAS. Avec une prise en charge totale, cette somme reste à zéro pour vous.
Sur le plan pratique :
- Le réparateur agréé transmet directement le devis et la facture à votre assureur, sans que vous ayez à gérer la paperasse
- L'intervention peut avoir lieu en atelier ou à domicile selon le prestataire
- Le recalibrage des caméras et capteurs ADAS, obligatoire après tout remplacement de pare-brise moderne, est pris en charge dans le cadre de l'intervention
Sur le plan de la sécurité : un pare-brise fissuré réduit la résistance structurelle du véhicule et perturbe les systèmes d'aide à la conduite. Intervenir rapidement, sans craindre le coût, c'est aussi préserver la sécurité de tous les passagers. Le recalibrage ADAS après remplacement est une étape que les prestataires sérieux effectuent systématiquement.
Sur le plan écologique : la réparation par injection de résine, quand l'impact le permet, génère bien moins de déchets qu'un remplacement complet. Elle reste la solution à privilégier en premier lieu, et les réseaux de réparateurs agréés la proposent sans avance de frais dans la plupart des cas.
Conseil de pro : Optez pour la réparation par résine dès que l'impact est inférieur à une pièce de deux euros et ne se situe pas dans le champ de vision direct du conducteur. Vous évitez la franchise et vous prolongez la durée de vie de votre vitrage d'origine.
Franchises, délais légaux et exclusions : ce qu'il faut savoir avant de déclarer
Plusieurs conditions encadrent la prise en charge totale. Les ignorer peut vous exposer à un reste à charge inattendu.
Le délai légal de déclaration est fixé à cinq jours ouvrés par l'article L.113-2 du Code des assurances. Passé ce délai, votre assureur peut refuser l'indemnisation. Pour un sinistre lié à un acte de vandalisme, certains contrats imposent un délai encore plus court : vérifiez vos conditions particulières.
L'option « zéro franchise » supprime toute participation financière de votre part, y compris sur les remplacements. Elle est proposée par certains assureurs à partir d'environ 1,90 € par mois. Sans cette option, une franchise peut s'appliquer sur le remplacement complet, mais pas nécessairement sur la réparation par résine.
Vérifiez si votre contrat distingue franchise absolue (toujours due) et franchise relative (due seulement si le montant dépasse un seuil). Cette distinction peut changer radicalement votre reste à charge sur un remplacement de vitrage.
Risque lié au choix du réparateur : si vous faites appel à un prestataire non agréé par votre assureur, vous devrez généralement avancer les frais et attendre le remboursement. Les délais de remboursement observés dans ce cas avoisinent 32 jours, sans garantie que la totalité vous soit restituée. Les informations officielles sur les franchises et délais sont consultables sur Service-public.
Conseil de pro : Avant de signer quoi que ce soit, demandez à votre assureur la liste de ses réparateurs agréés. Passer par l'un d'eux, c'est la garantie de ne rien avancer et d'éviter tout litige sur le remboursement.
Comment obtenir une prise en charge totale sans mauvaise surprise ?
Voici la procédure à suivre, étape par étape :
- Photographiez immédiatement les dégâts : cadrez le vitrage endommagé, la plaque d'immatriculation et le contexte (date visible si possible).
- Déclarez le sinistre à votre assureur dans les 5 jours ouvrés : par téléphone, espace client en ligne ou courrier recommandé.
- Demandez la liste des réparateurs agréés auprès de votre assureur avant de prendre rendez-vous.
- Contactez un réparateur agréé : il évalue si une réparation par résine est possible ou si un remplacement s'impose.
- Transmettez les justificatifs demandés : photos, devis du réparateur, constat amiable si un tiers est impliqué, facture acquittée si vous avez avancé les frais.
- Validez l'accord préalable de votre assureur si celui-ci l'exige avant l'intervention.
Documents à préparer :
- Photos nettes du dommage (plusieurs angles)
- Devis du réparateur agréé
- Constat amiable (si tiers impliqué)
- Facture acquittée (uniquement si vous avez avancé les frais)
Avec un réparateur agréé, le délai entre la déclaration et l'intervention se compte souvent en jours. La checklist complète pour un remplacement à 0 € vous aide à ne rien oublier.
Conseil de pro : Si l'impact est réparable par résine, signalez-le dès la déclaration. Certains assureurs traitent les réparations plus vite que les remplacements et sans expertise préalable.
Quelles questions poser à votre assureur avant l'intervention ?
Ne partez pas à l'aveugle. Voici les points à vérifier systématiquement :
- La garantie bris de glace est-elle incluse dans mon contrat ou optionnelle ?
- Une option « zéro franchise » existe-t-elle et quel est son coût mensuel ?
- Le sinistre bris de glace affectera-t-il mon bonus-malus ou ma prime au renouvellement ?
- Quels sont les réparateurs agréés dans ma zone géographique ?
- Dois-je obtenir un accord préalable avant l'intervention ?
- Quels sont les plafonds d'indemnisation pour un remplacement complet ?
- Le toit panoramique, les optiques de phares et les vitres latérales sont-ils couverts ?
Posez ces questions par écrit (e-mail ou espace client) pour conserver une trace. Consultez aussi le guide sur la franchise zéro en assurance auto pour comprendre les implications sur votre prime annuelle.
- Notez le nom de votre interlocuteur et la date de l'échange.
- Demandez une confirmation écrite de la prise en charge avant de valider le rendez-vous.
- Conservez tous les échanges jusqu'à la clôture du dossier.
Conseil de pro : Un assureur sérieux vous confirme la prise en charge par écrit avant l'intervention. Si ce n'est pas proposé spontanément, demandez-le explicitement.
Que faire si votre assureur refuse ou limite la prise en charge ?
Un refus partiel ou total n'est pas une fin de non-recevoir. Voici comment réagir :
Étapes immédiates :
- Demandez la justification écrite du refus (motif précis, article contractuel invoqué)
- Conservez toutes les photos, le devis et les échanges écrits
- Relancez le service sinistres par courrier recommandé avec accusé de réception
Recours disponibles :
- Réclamation formelle auprès du service client de votre assureur : délai de réponse généralement 10 jours ouvrés.
- Expertise contradictoire : vous pouvez mandater un expert indépendant pour contester l'évaluation de l'assureur.
- Médiateur de l'assurance : saisissable gratuitement si le litige persiste après la réclamation formelle, avec un délai de traitement de 90 jours maximum.
Quand la contestation a peu de chances d'aboutir : si l'exclusion est clairement stipulée dans vos conditions particulières (vétusté avérée, élément non couvert), la voie amiable reste la plus rapide. Dans ce cas, demandez plusieurs devis à des réparateurs et comparez les tarifs.
Conseil de pro : Saisissez le médiateur de l'assurance uniquement après avoir épuisé la voie de réclamation interne. La saisine prématurée allonge les délais sans améliorer vos chances.
Pourquoi un prestataire qui gère tout change vraiment la donne pour vous
La prise en charge totale sur le papier, c'est bien. Mais dans la pratique, beaucoup de conducteurs se retrouvent à jongler entre l'assureur, le réparateur et les justificatifs, parfois pendant plusieurs semaines. C'est là que le choix du prestataire fait toute la différence.
Un réparateur qui gère lui-même la déclaration, transmet le devis directement à l'assureur et assure le recalibrage ADAS après remplacement vous évite des allers-retours inutiles. La garantie à vie sur la pose n'est pas un argument marketing : elle signifie que si un défaut d'étanchéité apparaît après l'intervention, vous n'avez pas à payer une deuxième fois. Ce niveau de service change concrètement l'expérience du sinistre, qui passe de stressante à presque transparente.
Freeglass prend en charge votre vitrage de A à Z
Votre pare-brise est fissuré et vous ne savez pas par où commencer ? Freeglass gère l'intégralité de la procédure à votre place : déclaration auprès de votre assureur, intervention en atelier ou à domicile partout en France, recalibrage ADAS systématique sur les remplacements, et garantie à vie sur chaque pose.
Pas d'avance de frais si vous êtes assuré bris de glace, pas de franchise cachée, et un devis gratuit en quelques minutes. Que vous ayez besoin d'une réparation d'impact par injection de résine ou d'un remplacement complet de pare-brise sans franchise, Freeglass s'occupe de tout. Demandez votre devis en ligne sur Freeglass et obtenez une réponse rapide pour une intervention au moment qui vous convient.
Sources
Pour aller plus loin et vérifier les informations présentées dans cet article, voici les références à consulter :
- Option Zéro franchise bris de glace
- Déclaration de bris de glace : procédure et délais - Mondialcity
- Info. sinistres et franchises — Service-public
- Bris de glace Assurance Auto | Matmut
- Que faire en cas de bris de glace ? -GMF
- Garantie Bris de Glace : frais de réparations | L'olivier Assurance
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.