
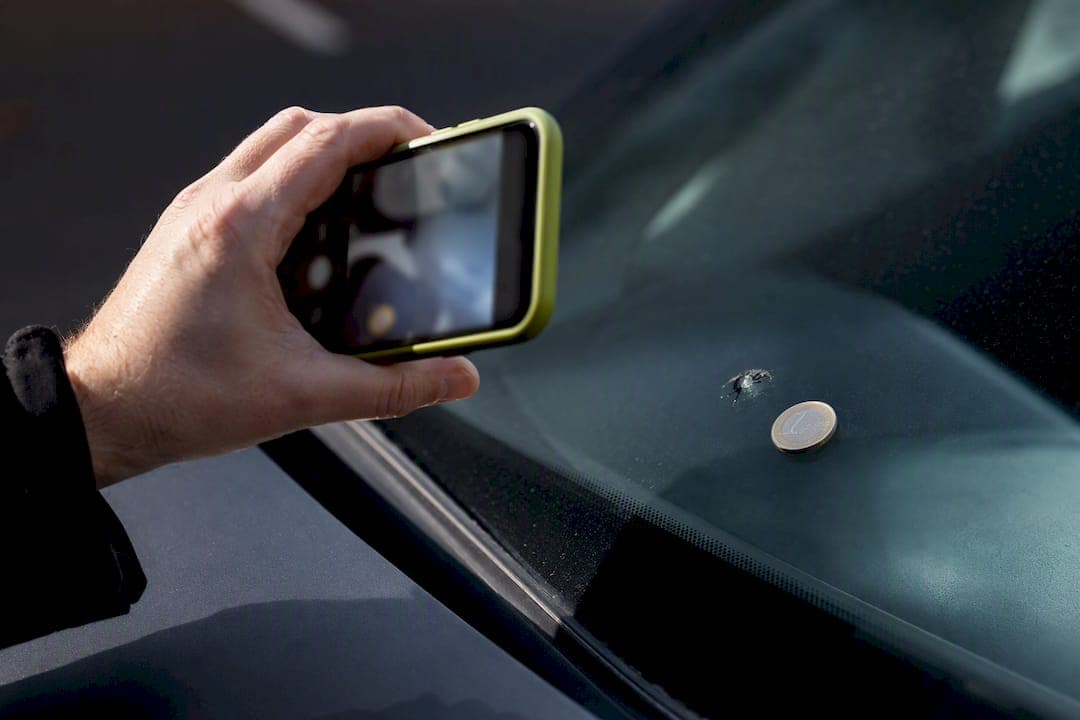
Prenez immédiatement trois types de photos : une vue d'ensemble du véhicule, un gros plan net sur l'impact avec un objet de référence, puis un cliché du contexte (lieu, route, éventuels témoins). Sécurisez d'abord votre véhicule, photographiez ensuite, et déclarez le sinistre à votre assurance sans attendre : la loi vous laisse 5 jours ouvrés, réduits à 2 jours ouvrés en cas de vol ou de vandalisme, et aucune réparation ne doit intervenir avant cette déclaration.
En bref:
- La déclaration doit intervenir dans un délai de 5 jours ouvrés pour un bris de glace classique et de 2 jours en cas de vol ou vandalisme, avec dépôt de plainte obligatoirement effectué dans ce second cas.
- Des photos précises : une vue d'ensemble, un gros plan avec objet de référence, et un contexte localisé, sont indispensables pour constituer un dossier solide et éviter toute contestation.
- Pour la prise en charge, le recours à un réparateur agréé permet une démarche plus simple avec paiement direct par l'assureur, contrairement au réparateur indépendant où il faut souvent avancer les frais.
- En cas de vol ou vandalisme, il faut fournir des preuves supplémentaires : photos de l’environnement, des dommages visibles, et traces d’effraction, avant de déposer la plainte.
- Il est crucial de ne pas faire réparer ni remplacer le vitrage avant déclaration et accord de l’assurance, sous peine de refus d’indemnisation.
Table des matières
- Checklist photo et pièces à fournir pour un dossier bris de glace
- Quand et comment déclarer un sinistre bris de glace à votre assurance
- Réparateur agréé ou indépendant : ce que ça change pour votre prise en charge
- Vol ou vandalisme : quelles preuves supplémentaires fournir ?
- Erreurs fréquentes à éviter pour un dossier photo solide
- Pourquoi les assureurs demandent-ils autant de preuves aujourd'hui ?
- Freeglass s'occupe de votre dossier photo et de l'intervention
- Sources
- Questions fréquentes
Checklist photo et pièces à fournir pour un dossier bris de glace
Un dossier bris de glace bien monté repose sur trois angles de vue complémentaires : La vue d'ensemble montre le véhicule entier, l'impact visible et si possible la plaque d'immatriculation dans le même cadre : elle situe le dommage sur le véhicule. Le gros plan, lui, doit être net et rapproché, avec un objet de référence glissé à côté de l'impact, une pièce de monnaie ou une règle fonctionnent très bien, pour permettre à l'assureur d'estimer la taille réelle des dégâts. Les guides pratiques recommandent justement ce trio de clichés pour éviter tout doute sur l'ampleur du sinistre.
Le troisième volet, souvent oublié, concerne le contexte : photographiez le lieu où l'incident s'est produit, la route, le parking, un chantier à proximité, et notez s'il y a eu des témoins. Ces éléments comptent particulièrement en cas de projection de gravillon ou de dégât lié à des travaux routiers.
Aux photos s'ajoutent des pièces administratives incontournables :
- Une copie de la carte grise du véhicule concerné
- Le numéro de votre contrat d'assurance
- Un devis ou une facture du réparateur
- Un témoignage écrit si une tierce personne a assisté à l'incident
- Le récépissé de dépôt de plainte en cas de vandalisme
Conseil de pro : Prenez vos photos avant de toucher au verre brisé. Les guides pratiques insistent sur ce point : une manipulation trop précoce des fragments peut compliquer l'expertise si l'assureur en demande une.
Quand et comment déclarer un sinistre bris de glace à votre assurance
Le Code des assurances fixe un délai de 5 jours ouvrés pour déclarer un bris de glace classique. Ce délai tombe à 2 jours ouvrés lorsque le dommage résulte d'un vol ou d'un acte de vandalisme, avec obligation de déposer plainte au préalable. Passé ce délai, votre assureur peut refuser l'indemnisation, même si le sinistre est réel.
Plusieurs canaux existent pour transmettre votre déclaration et vos photos :
- L'espace client en ligne, généralement le plus rapide pour joindre des fichiers photo
- L'application mobile de votre assureur, pratique pour photographier et envoyer sur le champ
- Le téléphone, utile pour un premier contact mais à confirmer par écrit
- Le courrier recommandé, plus rare mais parfois exigé pour certains sinistres
- La prise de rendez-vous chez un réparateur agréé, qui peut parfois valoir déclaration selon votre contrat, comme le confirme la Macif dans sa procédure bris de glace
Quel que soit le canal choisi, conservez chaque accusé de réception, notez le nom de votre interlocuteur et légendez vos photos avec la date, le lieu et les circonstances de l'incident. Notre guide sur les étapes pour déclarer un sinistre vitrage détaille ce parcours pas à pas.
Réparateur agréé ou indépendant : ce que ça change pour votre prise en charge
Le choix du réparateur influe directement sur votre reste à charge et sur la rapidité du dossier. La loi vous laisse le libre choix, mais les réseaux agréés simplifient nettement les démarches grâce à la cession de créance, qui permet à l'assureur de régler directement le réparateur sans que vous n'avanciez un centime.
Chez un réparateur agréé :
- Prise en charge directe par l'assureur, sans avance de frais
- Procédure administrative allégée, le réparateur transmet lui-même les pièces
- Photos souvent prises et transmises par le professionnel lui-même
Chez un réparateur non agréé, vous risquez d'avancer les frais, de devoir envoyer l'original de la facture par courrier, et de subir des contrôles ou une expertise renforcée avant remboursement. Notre article sur le choix d'un réparateur agréé détaille ces différences. Certains assureurs demandent d'ailleurs des photos supplémentaires ou une présentation physique du véhicule quand le dossier initial paraît incomplet ou que le montant des dégâts dépasse un certain seuil.
Vol ou vandalisme : quelles preuves supplémentaires fournir ?
En cas de vol ou de vandalisme, le délai de déclaration tombe à 2 jours ouvrés et le dépôt de plainte devient obligatoire avant toute démarche auprès de l'assureur.
Votre dossier doit alors inclure :
- Un plan large montrant l'environnement du véhicule au moment des faits
- Des photos de tous les dégâts visibles autour du véhicule, pas seulement le vitrage
- Toute trace d'effraction repérable (serrure forcée, éclats au sol, outils abandonnés)
Ce type de sinistre déclenche presque systématiquement une expertise, ce qui peut aussi peser sur votre franchise ou sur le niveau de prise en charge selon les termes de votre contrat.
Erreurs fréquentes à éviter pour un dossier photo solide
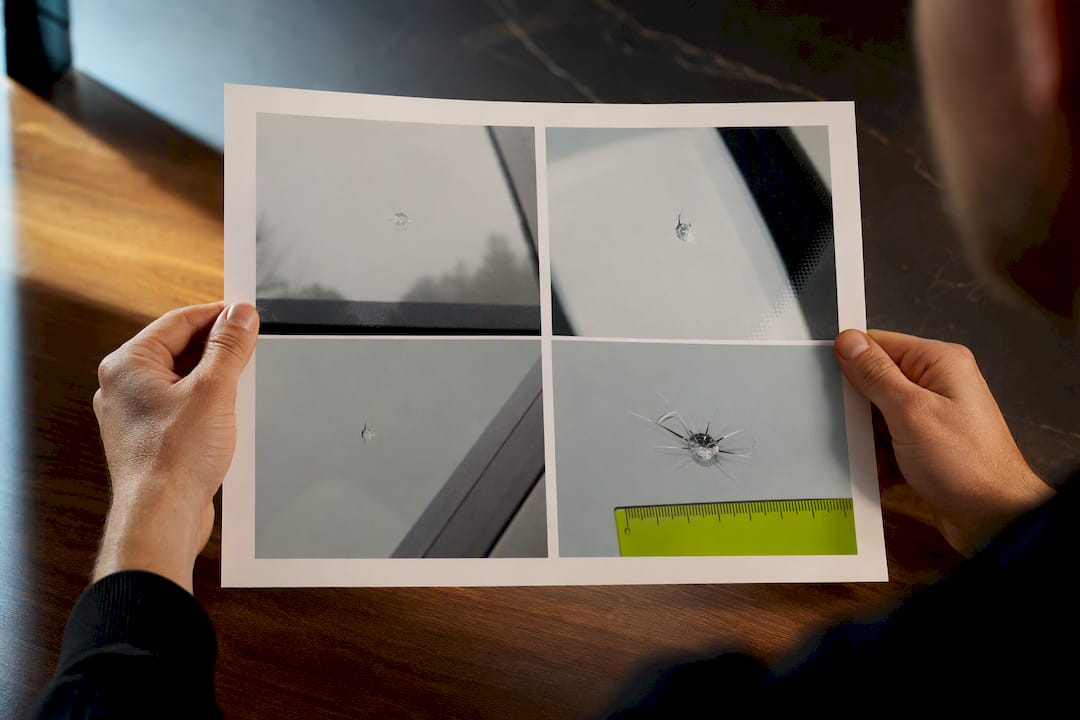
La faute la plus coûteuse reste de faire réparer ou remplacer le vitrage avant d'avoir déclaré le sinistre ou obtenu un accord écrit de l'assureur. Comme le rappelle Groupama dans ses conseils de déclaration, seule une prise de rendez-vous chez certains réseaux agréés peut parfois faire office de déclaration préalable, mais ce n'est jamais automatique.
Autres pièges à éviter :
- Des photos floues, prises à contre-jour ou sans objet de référence pour l'échelle
- Des fichiers sans nom ni date, impossibles à relier au bon dossier
- Des fragments de verre jetés avant que l'assureur n'ait pu en avoir connaissance
Conseil de pro : Photographiez avec un smartphone stable, en pleine lumière naturelle si possible, et gardez chaque pièce cassée jusqu'à confirmation de l'assureur. Un reçu détaillé du réparateur évite aussi bien des litiges au moment du remboursement.
Pourquoi les assureurs demandent-ils autant de preuves aujourd'hui ?
Les compagnies renforcent leurs contrôles parce que certains réseaux non agréés ont multiplié les surfacturations, poussant les assureurs à serrer la vis sur les justificatifs. Ce n'est pas de la suspicion gratuite envers l'assuré honnête : c'est un filtre contre la fraude qui, en réalité, protège aussi les tarifs de tous les assurés.
Des photos bien prises et bien légendées jouent en votre faveur. Elles réduisent les échanges avec le gestionnaire de sinistre et accélèrent l'indemnisation. Coopérer sans réserve, tout en gardant une copie de chaque pièce transmise, reste la meilleure façon de faire valoir vos droits rapidement.
— Fabien
Freeglass s'occupe de votre dossier photo et de l'intervention
Freeglass est la solution pour éviter les allers-retours administratifs qui ralentissent souvent un dossier bris de glace. Nos équipes vous accompagnent pour constituer le dossier, transmettre les bonnes photos à votre assureur et organiser l'intervention sans que vous n'ayez à avancer les frais, selon les termes de votre contrat.
Concrètement, un technicien peut intervenir en atelier ou directement à votre domicile, partout en France, que ce soit pour un remplacement de pare-brise, une réparation d'impact par injection de résine sur un dommage encore récent, ou un recalibrage ADAS certifié si votre véhicule embarque des caméras ou capteurs liés au pare-brise. Notre article sur la réparation sans avance de frais détaille comment nous gérons la relation avec votre assureur du premier appel jusqu'à la pose. Il est possible de demander un devis en ligne pour connaître le délai d'intervention près de chez vous.
Sources
Pour vérifier vos droits, consultez directement le Code des assurances sur Légifrance, qui fixe les délais légaux de déclaration. Les fiches pratiques de Droit des assurances et de Leemo détaillent la procédure pas à pas. En cas de doute sur une procédure administrative liée au véhicule, Mon Permis Solutions propose des informations complémentaires. Vérifiez toujours les conditions particulières de votre propre contrat, elles priment sur les usages généraux du marché.
- Légifrance — Code des assurances (article L.113-2-4)
- Droit des assurances — Déclaration de bris de glace : procédure et délais
- Macif — Assurance bris de glace : comment ça marche
- Leemo — Déclarez votre bris de glace : étapes et documents
Questions fréquentes
L'assurance couvre-t-elle toujours le bris de glace ?
Non, cette garantie n'est pas systématique : elle dépend du niveau de couverture souscrit (tiers étendu ou tous risques) et figure dans les conditions particulières de votre contrat.
Quelles vitres sont concernées par la garantie bris de glace ?
Le périmètre courant couvre généralement le pare-brise, les vitres latérales et la lunette arrière, mais l'étendue exacte varie selon le contrat.
Combien de temps ai-je pour déclarer un bris de glace ?
Vous disposez de 5 jours ouvrés dans le cas général, réduits à 2 jours ouvrés en cas de vol ou de vandalisme, avec dépôt de plainte préalable.
Comment faire fonctionner mon assurance pour une vitre cassée ?
Photographiez le dommage (vue d'ensemble, gros plan, contexte), déclarez le sinistre via votre espace client, votre application ou par téléphone, puis prenez rendez-vous chez un réparateur agréé pour éviter toute avance de frais. Freeglass peut gérer cette coordination pour vous.
Dois-je attendre l'accord de l'assureur avant de faire réparer mon vitrage ?
Oui, il est fortement recommandé de ne pas faire réparer ou remplacer le vitrage avant d'avoir déclaré le sinistre, sous peine de risquer un refus d'indemnisation.