
Le plafond de votre garantie bris de glace limite le remboursement même si votre facture dépasse ce montant. La franchise, fixe ou proportionnelle, réduit encore la somme versée. Pour éviter une mauvaise surprise, ouvrez vos conditions particulières et déclarez le sinistre sans attendre, dans le délai habituel de 5 jours ouvrés.
En bref:
- La limite maximale de remboursement pour un bris de glace dépend du contrat, pouvant varier d’un plafond par sinistre à un plafond annuel, avec des montants souvent faibles pour un vitrage sophistiqué comme ADAS ou un toit panoramique.
- La franchise standard se situe généralement entre 100 € et 250 €, mais peut atteindre 300 à 500 € dans les contrats moins coûteux ou sans réseau partenaire, impactant fortement le reste à charge.
- La plupart des contrats limitent à une ou deux déclarations par an pour éviter des coûts importants, avec des conséquences comme la suspension de garantie ou une franchise majorée en cas de dépassement.
- Déclarer rapidement un sinistre, préparer des preuves et éviter de faire réparer sans accord préalable sont essentiels pour que l’indemnisation reste avantageuse malgré un plafond ou une franchise limitants.
- Freeglass propose des interventions avec gestion directe de l’assurance, permettant d’éviter l’avance de frais, notamment pour la réparation par injection ou le remplacement avec recalibrage ADAS.
Table des matières
- Qu'est-ce que le plafond d'indemnisation en garantie bris de glace ?
- La franchise : types, fourchettes et effets sur votre reste à charge
- Combien de bris de glace pouvez-vous déclarer par an ? limites et conséquences
- Déclaration, délais et démarches pour obtenir l'indemnisation
- Coûts types et exemples chiffrés pour évaluer l'adéquation plafond et franchise
- Exclusions fréquentes et pièges contractuels à garder en tête
- Bonnes pratiques pour limiter le reste à charge après un impact
- Perspective Freeglass : comment nous aidons les conducteurs à gérer plafond et franchise
- Solution rapide : pages de service Freeglass pour agir maintenant
- Sources
- Questions fréquentes
Qu'est-ce que le plafond d'indemnisation en garantie bris de glace ?
Le plafond fixe la somme maximale que votre assureur remboursera pour un sinistre vitrage, quel que soit le montant réel de la facture. Deux logiques coexistent selon les contrats : un plafond par sinistre, qui s'applique à chaque déclaration, et un plafond annuel, qui cumule les remboursements sur douze mois. Certains contrats ajoutent une troisième couche : un plafond différent selon l'élément touché, pare-brise, vitre latérale ou toit vitré.
Les montants varient fortement d'un contrat à l'autre. On trouve couramment des plafonds par sinistre qui correspondent à une somme modérée, suffisante pour un pare-brise standard., un niveau qui suffit largement pour un pare-brise standard mais qui peut se révéler insuffisant dès que le vitrage embarque de l'électronique.
C'est justement là que le bât blesse pour les véhicules récents :
- Un pare-brise équipé de capteurs ADAS coûte nettement plus cher à remplacer qu'un modèle classique, car il faut ensuite recalibrer les systèmes d'aide à la conduite.
- Un toit panoramique ou ouvrant représente une surface vitrée bien plus grande, donc une facture plus élevée dès le départ ; pour polish car glass safely à la maison, il convient néanmoins de vérifier les conseils adaptés à la France.
- Une vitre teintée ou une custode avec options spécifiques peut aussi dépasser le plafond prévu par les formules d'entrée de gamme.
La franchise : types, fourchettes et effets sur votre reste à charge
Trois logiques de franchise coexistent dans les contrats bris de glace. La franchise fixe applique un montant identique quel que soit le coût des travaux. La franchise proportionnelle calcule un pourcentage de la facture, avec souvent un plancher et un plafond. La franchise relative, plus rare sur ce type de garantie, ne s'applique qu'au delà d'un certain seuil de dommage.
En chiffres : la franchise standard pour un bris de glace se situe souvent entre 100 € et 250 €, certaines formules économiques grimpent jusqu'à 300 à 500 €, tandis que des options premium ou des réseaux partenaires proposent une franchise nulle.
Concrètement, cela change tout selon le type d'intervention :
- Pour une réparation d'impact simple, la franchise est très souvent nulle chez la plupart des assureurs.
- Pour un remplacement complet, la franchise s'applique presque systématiquement, sauf contrat haut de gamme ou passage par un réparateur agréé du réseau de l'assureur.
- Passer par un atelier partenaire évite fréquemment l'avance de frais, même quand une franchise reste due sur le papier.
Combien de bris de glace pouvez-vous déclarer par an ? limites et conséquences
La plupart des contrats limitent le nombre de sinistres bris de glace indemnisés sur une année. La pratique la plus répandue autorise un à deux sinistres par an, au delà desquels l'assuré supporte seul le coût ou voit sa franchise majorée pour les déclarations suivantes.
Dépasser cette limite entraîne concrètement l'un de ces trois scénarios :
- Refus d'indemnisation : le sinistre supplémentaire reste entièrement à votre charge.
- Franchise majorée : l'assureur applique un montant plus élevé que celui prévu initialement au contrat.
- Exclusion temporaire : la garantie bris de glace peut être suspendue jusqu'au renouvellement annuel du contrat.
Pour vérifier votre propre limite, ouvrez vos conditions particulières et cherchez la mention « nombre de sinistres garantis » ou « limitation annuelle » dans le paragraphe consacré au bris de glace. Cette clause figure presque toujours juste après le tableau des franchises, rarement dans les conditions générales que la plupart des conducteurs lisent en premier.
Déclaration, délais et démarches pour obtenir l'indemnisation
Le délai de déclaration usuel tourne autour de 5 jours ouvrés après la découverte du sinistre, mais ce chiffre varie légèrement d'un assureur à l'autre : mieux vaut vérifier le vôtre plutôt que de se fier à une moyenne. Une fois le dossier complet reçu, l'assureur dispose en général d'un délai supplémentaire, parfois jusqu'à 30 jours selon la complexité du cas, avant de faire une offre d'indemnisation.
La démarche suit un enchaînement simple :
- Déclarer le sinistre par téléphone ou en ligne, en précisant la nature du dommage (impact ou bris total).
- Prendre des photos claires du vitrage endommagé et de la plaque d'immatriculation.
- Obtenir l'autorisation de réparation si votre contrat l'exige, ou signer une cession de créance si le réparateur gère la facturation directement avec l'assureur.
Conseil de pro : Ne faites jamais réparer votre vitrage avant d'avoir prévenu votre assureur, sauf si vous passez par un réseau partenaire reconnu qui gère lui-même la déclaration. Une réparation réalisée sans accord préalable peut être refusée au remboursement, même si la facture est parfaitement justifiée.
Coûts types et exemples chiffrés pour évaluer l'adéquation plafond et franchise
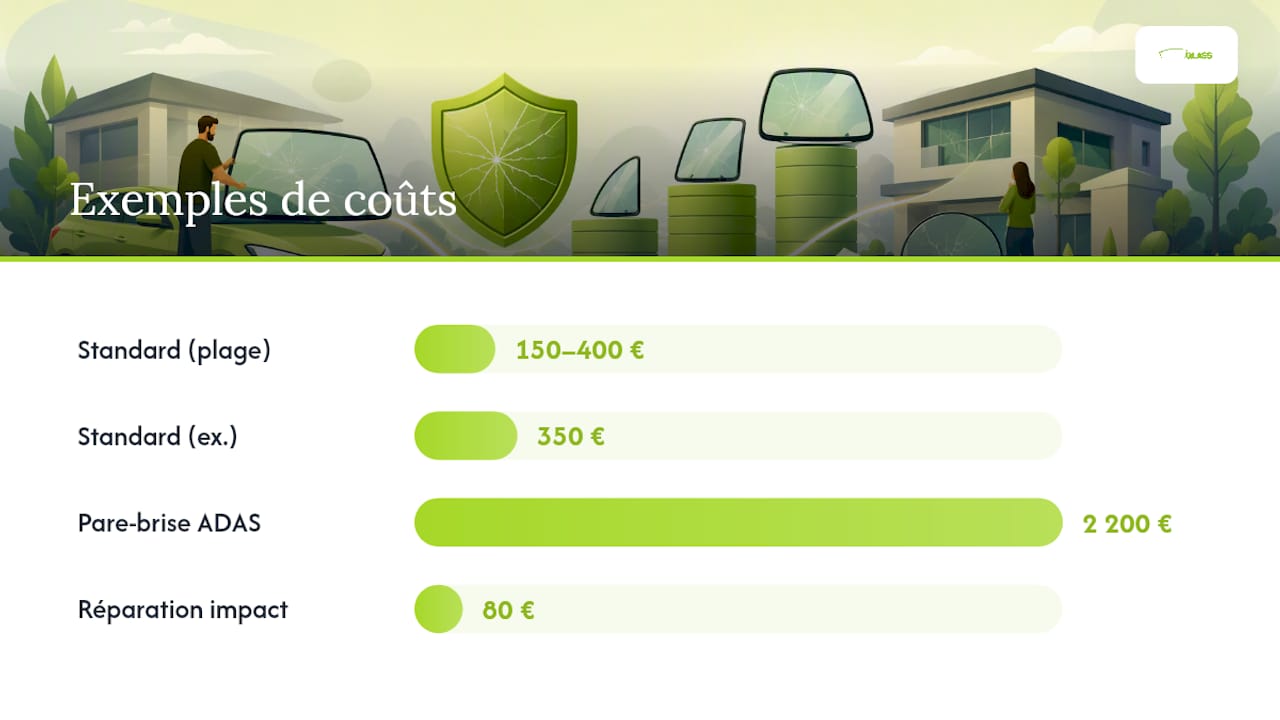
Les ordres de grandeur donnent une idée claire de ce qui se joue financièrement. Un remplacement de pare-brise standard coûte généralement entre 150 € et 400 €, tandis qu'un le remplacement d'un toit panoramique ou d'un pare-brise équipé ADAS peut entraîner des coûts nettement plus élevés.
Voici comment plafond et franchise se combinent concrètement :
- Facture de 350 € pour un remplacement standard, plafond à 1 000 €, franchise à 150 € : vous recevez 200 €, reste à charge de 150 €.
- Facture de 2 200 € pour un pare-brise ADAS, plafond à 1 500 €, franchise à 200 € : l'assureur verse 1 300 €, mais vous payez 900 € de votre poche, plafond et franchise cumulés.
- Réparation d'impact à 80 €, franchise nulle : remboursement intégral, 0 € à payer.
Un pare-brise équipé de capteurs augmente fortement la facture et reste la raison la plus fréquente d'un reste à charge malgré une garantie active.
Quand le montant du sinistre approche celui de la franchise, il vaut parfois mieux ne pas déclarer du tout, pour préserver votre nombre de sinistres autorisés dans l'année.
Exclusions fréquentes et pièges contractuels à garder en tête
Certaines situations ne sont jamais couvertes, quel que soit le montant du plafond. Les dommages intentionnels sont systématiquement exclus, tout comme les dégradations liées à la vétusté du vitrage plutôt qu'à un choc identifiable. Les accessoires non déclarés à la souscription, comme un pare-brise chauffant ajouté après coup, échappent aussi souvent à la garantie.
Les clauses suivantes méritent une attention particulière lors de la lecture du contrat :
- Un plafond annuel qui cumule plusieurs sinistres, contrairement à un plafond par sinistre qui repart à zéro chaque fois.
- Un plafond différent selon l'élément touché, ce qui peut surprendre pour un toit panoramique par exemple.
- Une franchise doublée automatiquement après un second sinistre dans l'année.
Le seul réflexe fiable reste de consulter vos conditions particulières et de poser directement la question à votre assureur avant toute intervention, plutôt que de se fier aux conditions générales standard.
Bonnes pratiques pour limiter le reste à charge après un impact
Un petit impact traité rapidement coûte presque toujours moins cher qu'un remplacement complet, et réparer vite plutôt qu'attendre reste la meilleure stratégie financière pour éviter de dépasser le plafond de votre contrat.
Conseil de pro : Demandez toujours si le réparateur peut gérer la cession de créance avec votre assureur : c'est souvent la différence entre payer d'avance et repartir avec 0 € à débourser.
Conservez vos preuves (photos, devis) et vérifiez systématiquement si une option zéro franchise ou un réseau partenaire s'applique à votre contrat avant de vous engager.
Perspective Freeglass : comment nous aidons les conducteurs à gérer plafond et franchise
Le plafond et la franchise restent des abstractions tant qu'on n'a pas la vitre cassée sous les yeux, un rendez-vous à caler et une facture qui s'annonce. C'est précisément là que la gestion administrative pèse autant que le coût du vitrage lui-même. Des techniciens peuvent intervenir en atelier ou directement à domicile avec prise en charge de la déclaration auprès de l'assureur pour éviter l'avance de frais.
Notre conviction, forgée au contact quotidien des dossiers d'assurance : la plupart des restes à charge viennent moins d'un plafond trop bas que d'une mauvaise coordination entre le conducteur, le réparateur et l'assureur. Un recalibrage ADAS mal anticipé, une déclaration tardive, une franchise mal comprise, et le dossier se complique inutilement. Nous accompagnons chaque étape pour que le plafond de votre contrat travaille en votre faveur, pas contre vous, avec une garantie à vie sur nos poses.
— Fabien
Solution rapide : pages de service Freeglass pour agir maintenant
Vous avez un impact ou une vitre cassée et vous voulez éviter de payer d'avance ? Il existe une alternative à l'avance de frais classique avec gestion directe du dossier d'assurance, souvent sans franchise à débourser de votre poche et sans que vous ayez à négocier vous-même avec votre assureur.
Pour un impact récent, la réparation d'impact par injection de résine est souvent la solution la plus rapide et la moins coûteuse, réalisable en atelier ou chez vous. Si le pare-brise est trop endommagé, le remplacement de pare-brise inclut le recalibrage ADAS quand votre véhicule en est équipé, un poste de dépense que beaucoup de conducteurs découvrent trop tard. Notre article sur la réparation sans avance de frais grâce à l'assurance détaille la procédure complète.
Il est possible de demander un devis gratuit en ligne et d'obtenir un rappel rapide pour planifier une intervention en atelier ou à domicile.
Sources
Avant toute déclaration, comparez les fourchettes annoncées par AssurClic, les délais détaillés par Jechange, la procédure décrite par Groupama et les ordres de grandeur donnés par Captens. Ces repères ne remplacent jamais la lecture de vos propres conditions particulières.
- Bris de glace : réparation vs remplacement, franchise et remboursement - AssurClic
- Bris de glace : comment faire jouer l'assurance habitation ? - Jechange
- Assurance bris de glace - Captens
Questions fréquentes
Quel est le montant de la franchise bris de glace ?
La franchise varie selon le contrat, mais elle se situe le plus souvent entre 100 € et 250 € pour un remplacement. Certains contrats économiques montent jusqu'à 300 à 500 €, tandis que des formules premium ou un passage en réseau partenaire proposent une franchise nulle.
Qu'est-ce qu'une franchise de 150 € ?
Une franchise de 150 € signifie que vous payez cette somme de votre poche, et l'assureur rembourse le reste jusqu'au plafond prévu par votre contrat. Sur une réparation d'impact, cette franchise tombe généralement à 0 €, la plupart des assureurs l'appliquant uniquement au remplacement complet.
Combien de fois par an est-il possible d'avoir un bris de glace remboursé ?
La plupart des contrats limitent l'indemnisation à un ou deux sinistres par an. Au delà de cette limite, l'assuré peut se voir refuser le remboursement ou appliquer une franchise majorée sur les déclarations suivantes.
Quel est le prix moyen d'un bris de glace ?
Le coût dépend entièrement du type de vitrage : un remplacement de pare-brise standard coûte entre 150 € et 400 €, contre un coût plus élevé pour un modèle équipé ADAS ou un toit panoramique.. Une réparation d'impact simple reste bien moins onéreuse et souvent sans franchise.
Freeglass fait-il avancer les frais de réparation ?
Freeglass gère directement la déclaration auprès de votre assureur pour la réparation d'impact comme pour le remplacement de pare-brise, ce qui évite généralement l'avance de frais. Le montant exact restant à votre charge dépend toujours du plafond et de la franchise indiqués dans votre contrat.