
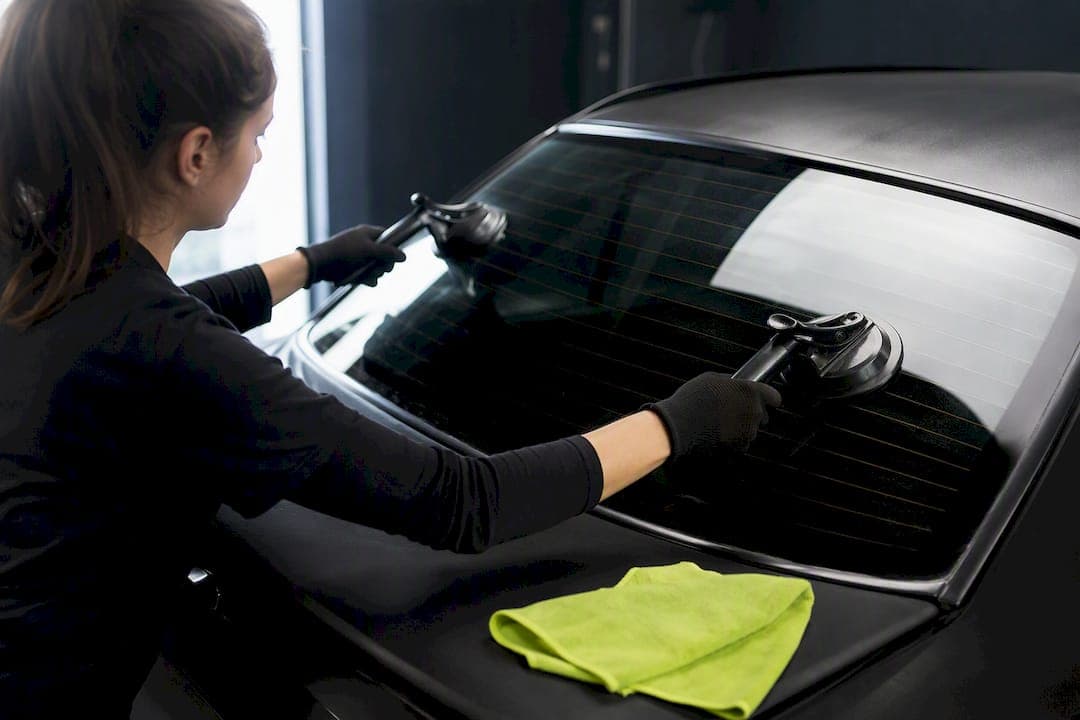
Oui, votre garantie bris de glace prend généralement en charge le remplacement de la lunette arrière, à condition qu'elle figure dans votre contrat auto. La franchise, elle, reste due dans la majorité des cas, sauf si votre contrat ou votre réparateur la prend en charge. Prochaine étape : déclarez le sinistre à votre assureur et prenez rendez‑vous avec un réparateur agréé pour lancer l'intervention.
En bref:
- La garantie bris de glace couvre principalement le remplacement complet de la lunette arrière en verre trempé, sauf si le vandalisme n'est pas déclaré ou si le vitrage est usé.
- Le coût total dépend du modèle, d'une lunette ouvrante ou non, et des équipements électroniques, la pose d'une lunette ouvrante étant généralement plus onéreuse.
- La franchise reste souvent à la charge du conducteur, sauf si l'assurance ou le réparateur la couvre, et le tarif peut varier de 350 € à plusieurs centaines d'euros.
- La déclaration doit être faite rapidement auprès de l'assureur, avec photos et justificatifs, en suivant une procédure précise pour un traitement efficace.
- Freeglass assure le remplacement sans avance de frais dans la majorité des contrats, en gérant directement avec l'assurance et avec une garantie à vie sur la pose.
Table des matières
- Comment fonctionne la prise en charge de la lunette arrière par l'assurance ?
- Combien coûte un remplacement de lunette arrière ?
- Quelles démarches suivre pour déclarer le sinistre ?
- Comment se déroule concrètement le remplacement ?
- Quelles garanties après la pose de la nouvelle lunette ?
- Freeglass s'occupe de tout, sans avance de frais
- Pourquoi confier sa lunette arrière à un professionnel certifié
- Sources
- Questions fréquentes
Comment fonctionne la prise en charge de la lunette arrière par l'assurance ?
La garantie bris de glace couvre la casse des surfaces vitrées du véhicule : pare-brise, vitres latérales et lunette arrière. Elle se déclenche dès que le sinistre est constaté, qu'il s'agisse d'un impact de gravillon, d'un choc lors d'un stationnement ou d'un acte de vandalisme identifié. Contrairement au pare-brise, souvent en verre feuilleté, la lunette arrière est généralement en verre trempé. Elle se fragmente en petits morceaux plutôt que de se fissurer, ce qui rend la réparation par résine rarement possible. Le remplacement complet devient donc la règle, pas l'exception.
Certaines situations peuvent bloquer la prise en charge :
- Le vandalisme non constaté ou non déclaré dans les délais impartis par l'assureur.
- L'usure normale du joint ou du vitrage, non couverte par la garantie bris de glace.
- Un sinistre combiné avec un accident responsable relevant d'une autre garantie, ce qui complique le calcul du reste à charge.
Sur une lunette arrière ouvrante, comme on en trouve sur les breaks et certains SUV, la prise en charge concerne aussi les éléments intégrés : dégivrage, antenne radio, parfois capteur d'essuie-glace. Leur reconnexion fait partie intégrante de l'intervention facturée à l'assurance, à condition qu'ils soient d'origine et fonctionnels avant le sinistre.
Combien coûte un remplacement de lunette arrière ?
Le tarif d'un remplacement de lunette arrière se situe souvent dans une fourchette variant selon le véhicule et la complexité, selon le modèle de véhicule, la présence d'une lunette ouvrante et les équipements électroniques intégrés.
En chiffres : une lunette ouvrante coûte généralement plus cher qu'un vitrage fixe, car elle mobilise des joints, un mécanisme d'ouverture et un câblage spécifiques qu'il faut démonter puis remonter avec précision.
Prenons un exemple concret. Si votre devis s'élève à 350 € et que votre contrat prévoit une franchise bris de glace de 100 €, votre reste à charge s'arrête à ce montant, l'assureur réglant le solde directement au réparateur dans la plupart des contrats en tiers payant. Sans franchise négociée, le reste à charge tombe à zéro.
Avant de signer un devis, vérifiez trois points :
- L'origine de la pièce : constructeur ou compatible, une mention qui protège en cas de revente ou de litige ultérieur.
- Le détail de la main-d'œuvre, notamment sur les modèles à lunette ouvrante.
- La mention d'un éventuel recalibrage ADAS si votre véhicule embarque des capteurs liés à la vitre arrière.
Quelles démarches suivre pour déclarer le sinistre ?
La déclaration du sinistre lance tout le processus. Voici l'ordre à suivre pour ne rien oublier :
- Contactez votre assureur dès la constatation des dégâts, par téléphone ou via l'espace client en ligne, en précisant qu'il s'agit d'un bris de glace.
- Rassemblez votre numéro de police d'assurance, des photos du dommage et la date exacte du sinistre.
- Attendez l'accord de prise en charge, généralement communiqué rapidement pour ce type de garantie.
- Choisissez le lieu d'intervention : atelier ou domicile, selon la disponibilité du réparateur.
Sur l'avance de frais, tout dépend du réparateur choisi. De nombreux réseaux spécialisés travaillent en tiers payant directement avec les assureurs, ce qui vous évite de sortir votre carte bancaire. Si vous passez par un garage qui ne pratique pas cette formule, vous devrez avancer la facture puis demander le remboursement à votre assurance, justificatifs à l'appui.
Comment se déroule concrètement le remplacement ?
Le technicien commence par protéger l'habitacle et la carrosserie autour de la lunette, puis découpe le mastic qui maintenait l'ancien vitrage avant de le retirer avec précaution, morceau par morceau si le verre trempé s'est déjà fragmenté.
Vient ensuite la pose de la nouvelle lunette :
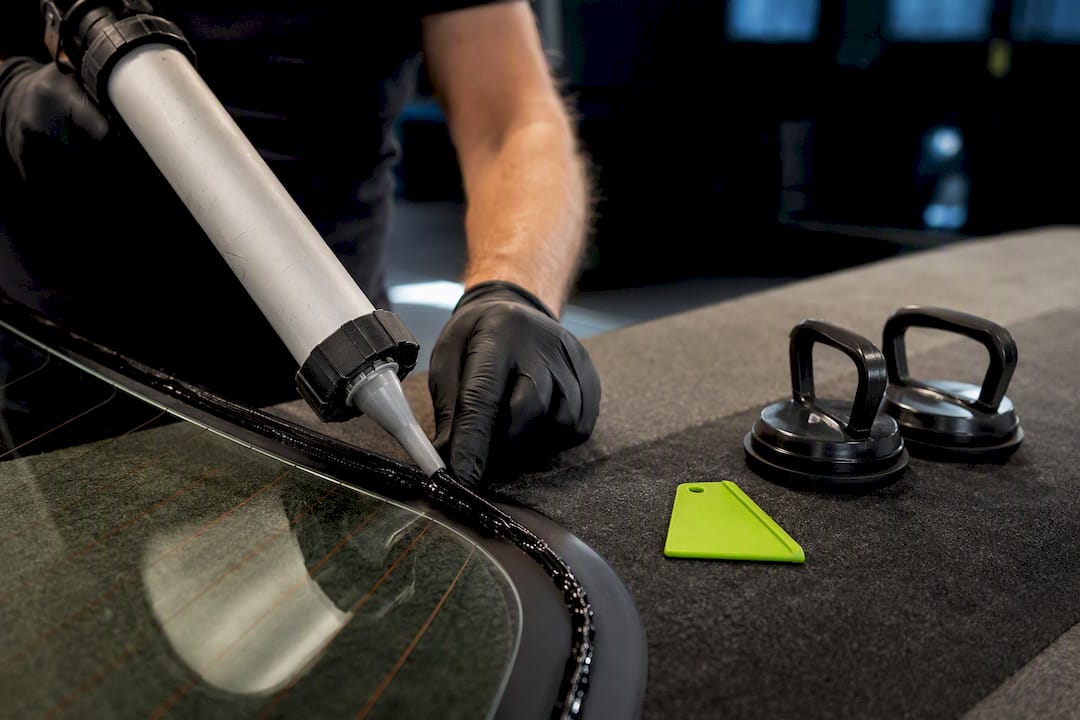
- Application d'un adhésif carrosserie spécifique, calibré pour résister aux vibrations et aux écarts de température.
- Reconnexion du dégivrage et de l'antenne si le véhicule en est équipé.
- Contrôle visuel de l'alignement avant le temps de séchage.
La réussite de cette étape dépend autant de la qualité de l'adhésif que de la propreté de la zone de collage et du respect des temps de polymérisation. C'est là que se joue la durabilité de l'installation, bien plus que sur l'aspect visuel du résultat.
Conseil de pro : Évitez le lavage haute pression pendant les plusieurs jours suivant la pose, le temps que l'adhésif atteigne sa résistance finale.
Quelles garanties après la pose de la nouvelle lunette ?
Une garantie à vie sur la pose couvre généralement les défauts d'installation (fuite, décollement) tant que le véhicule reste chez le même propriétaire, mais elle ne couvre pas un nouveau choc ou une casse ultérieure. Lisez les conditions générales avant de signer, car les limites varient d'un prestataire à l'autre.
Après l'intervention, vérifiez sans attendre :
- L'étanchéité autour du joint, notamment sous la pluie ou au jet d'eau doux.
- Le fonctionnement du dégivrage, en particulier avant l'hiver.
- Le mécanisme d'ouverture sur une lunette ouvrante, qui doit coulisser sans forcer.
En cas de souci, contactez d'abord le réparateur : la garantie à vie sert précisément à corriger un défaut de pose sans nouveaux frais. Si le litige persiste, votre assureur peut intervenir en médiation. Pour juger du sérieux d'un atelier, un label qualité comme celui de l'AFNOR donne une indication concrète de son engagement, au-delà des promesses commerciales.
Freeglass s'occupe de tout, sans avance de frais
Vous n'avez pas à choisir entre attendre des semaines et avancer plusieurs centaines d'euros. Freeglass prend en charge le remplacement de votre lunette arrière directement avec votre assurance, sans franchise à sortir de votre poche dans la plupart des contrats, en atelier ou à votre domicile partout en France.
Concrètement, vous préparez trois choses avant votre rendez-vous : votre numéro de police d'assurance, quelques photos du dommage et la date du sinistre. Freeglass s'occupe ensuite du devis, de la vérification de votre prise en charge auprès de l'assureur et de la gestion complète du remplacement de lunette arrière, avec une garantie à vie sur la pose et des techniciens certifiés. La franchise et les conditions varient d'un contrat à l'autre : vérifiez toujours les vôtres avant l'intervention, un conseiller peut vous aider à les décrypter. Si votre pare-brise ou vos optiques de phares ont aussi besoin d'attention, la même logique de remplacement pare-brise sans franchise s'applique. Demandez votre devis gratuit en ligne pour connaître votre reste à charge en quelques minutes.
Pourquoi confier sa lunette arrière à un professionnel certifié
Une lunette arrière mal posée, ce n'est pas qu'un défaut esthétique. C'est un risque d'infiltration d'eau, un dégivrage qui ne reconnecte jamais correctement, parfois une étanchéité compromise qui s'aggrave avec le temps. Les certifications comme le label AFNOR ne garantissent pas la perfection, mais elles signalent un engagement qualité vérifiable, pas juste une promesse marketing. Ma conviction : ne repoussez jamais une lunette arrière fissurée sous prétexte que "ça peut attendre". La visibilité arrière compromise reste un risque routier immédiat, bien plus urgent qu'un simple inconfort.
— Fabien
Sources
Pour approfondir les étapes techniques d'une lunette ouvrante, consultez le guide Habitat Experts. Sur les tarifs, référez-vous à Pro-Automobile. Pour la déclaration de sinistre, notre guide interne détaille chaque étape.
- Remplacer une lunette arrière ouvrante sur un break ou SUV - Habitat Experts
- Remplacement de lunette arrière voiture - Pro-Automobile
- Label engage RSE - AFNOR certification
Questions fréquentes
L'assurance couvre-t-elle une lunette arrière cassée ?
Oui, dans la majorité des cas, si votre contrat inclut la garantie bris de glace. Vérifiez cependant si une franchise reste à votre charge selon les termes de votre police.
Quel est le prix d'un remplacement sans assurance ?
Sans prise en charge, comptez généralement un tarif souvent dans une fourchette variant selon le véhicule et la complexité selon le véhicule, la présence d'une lunette ouvrante et les équipements électroniques intégrés.
Combien coûte le remplacement d'une lunette arrière ?
Le tarif varie surtout selon le modèle de véhicule et la complexité de la pose. Une lunette ouvrante coûte plus cher qu'un vitrage fixe en raison des joints et du mécanisme à démonter.
Peut-on éviter d'avancer les frais avec Freeglass ?
Oui, Freeglass travaille en tiers payant avec la plupart des assurances, ce qui évite l'avance de frais dans le cadre d'une prise en charge sans franchise selon votre contrat.
Combien de temps dure le remplacement complet ?
Entre la déclaration du sinistre et l'intervention effective, le délai dépasse rarement quelques jours une fois l'accord de l'assureur obtenu. L'intervention elle-même prend généralement moins d'une heure, hors temps de séchage de l'adhésif.