
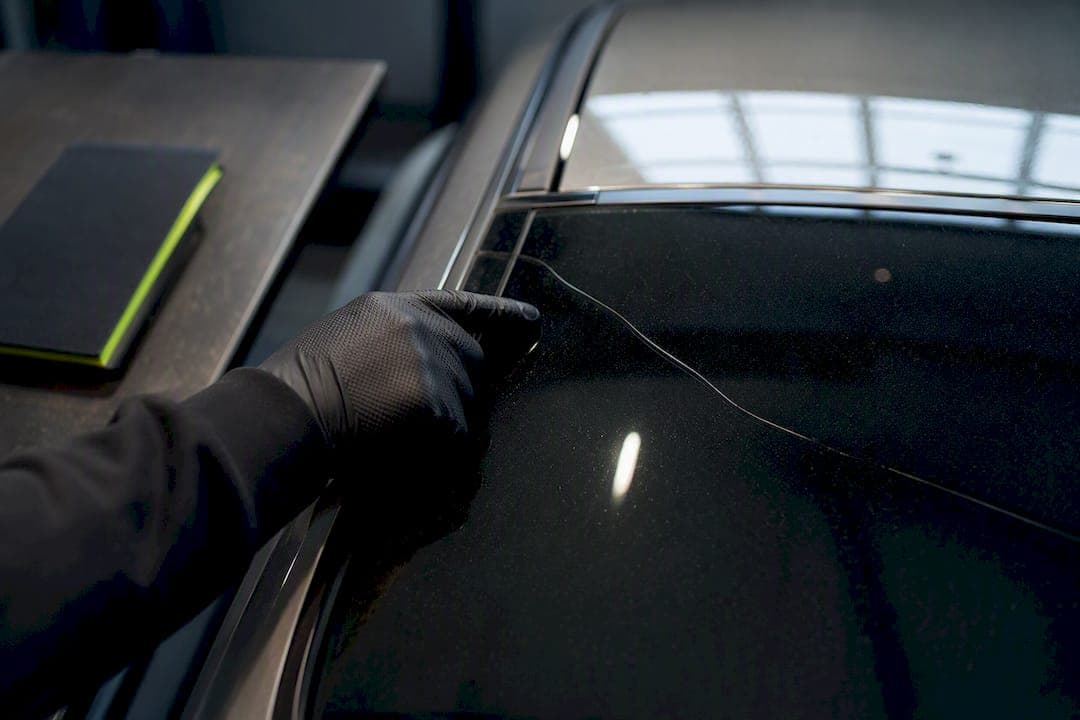
Le toit panoramique n'est pas automatiquement couvert par la garantie bris de glace : tout dépend des clauses de votre contrat. Beaucoup d'assurés classent cet élément dans la même catégorie que le pare-brise, alors qu'il relève souvent de la carrosserie chez de nombreux assureurs. Dans les deux cas, agissez vite : déclarez le sinistre sous 5 jours ouvrés, photographiez les dégâts et demandez un devis avant toute réparation.
En bref:
- La prise en charge du toit panoramique par l'assurance bris de glace dépend des clauses du contrat et peut nécessiter une option spécifique.
- En cas de sinistre, il est essentiel de déclarer rapidement, de photographier les dégâts et de demander un devis avant toute réparation.
- Le coût de remplacement d’un toit panoramique est souvent trois fois supérieur à celui d’un pare-brise standard, en raison de sa taille et de son collage structuré.
- La garantie active varie selon le type de dommage : la grêle peut nécessiter la garantie climatique, tandis que la vandalisme requiert une déclaration de plainte.
- Faire appel à un réparateur agréé spécialisé simplifie la gestion administrative et inclut souvent le recalibrage des capteurs ADAS.
Table des matières
- Que couvre réellement l'assurance bris de glace pour votre toit panoramique ?
- Comment déclarer le sinistre et quels mots utiliser ?
- Combien coûte un remplacement et quelle part reste à payer ?
- Grêle, vandalisme ou infiltration : quelle garantie activer selon le cas ?
- Que faire en cas de refus de l'assurance ?
- Comment un spécialiste vitrage simplifie la prise en charge de votre dossier
- Documentez, déclarez, faites appel à un spécialiste si besoin
- Un devis gratuit pour votre toit panoramique, sans avancer les frais
- Sources
Que couvre réellement l'assurance bris de glace pour votre toit panoramique ?
La garantie bris de glace vise historiquement le pare-brise, les vitres latérales et la lunette arrière. Groupama précise dans son guide pratique que la prise en charge du toit ouvrant dépend directement des conditions particulières souscrites, pas seulement du libellé général du contrat.
Pourquoi cette différence ? Techniquement, un toit panoramique n'est pas une simple vitre posée sur un joint. Il est souvent collé de façon structurale et participe à la rigidité de la carrosserie, ce qui pousse certains assureurs à le traiter comme un élément de carrosserie plutôt que comme du vitrage classique.
Concrètement, cela change tout pour votre porte-monnaie :
- Une franchise plus élevée s'applique généralement quand le sinistre bascule en garantie dommages plutôt qu'en bris de glace.
- La vétusté du véhicule peut être déduite de l'indemnisation, ce qui n'arrive presque jamais pour un pare-brise standard.
- Vous devrez parfois mobiliser une garantie différente de celle que vous pensiez activer au départ.
Beaucoup d'assurés découvrent ce piège trop tard. Un témoignage publié après un épisode de grêle illustre bien la situation : le pare-brise a été remboursé sans discussion, le toit panoramique non, faute d'option adaptée dans le contrat. Vérifiez vos conditions particulières avant qu'un sinistre ne vous force à le faire dans l'urgence.
Comment déclarer le sinistre et quels mots utiliser ?
Le délai standard pour déclarer un sinistre est généralement court ; il est recommandé de le faire rapidement après avoir constaté les dégâts, en particulier en cas de vandalisme ou de vol où ce délai est plus strict. Passé ce délai, votre assureur peut légitimement réduire ou refuser l'indemnisation.
- Photographiez et filmez le toit endommagé sous plusieurs angles, avec un élément de référence (ticket de parking, journal du jour) pour dater visuellement la preuve.
- Contactez votre assureur par l'application ou le formulaire en ligne, en décrivant précisément les circonstances : grêle, choc, infiltration ou acte de vandalisme.
- Joignez les pièces utiles : bulletin météo en cas d'intempéries, dépôt de plainte pour vandalisme, devis d'un réparateur agréé.
- Choisissez vos mots avec soin. Pour une infiltration liée à une intempérie, mentionnez « dommages consécutifs à un événement climatique » plutôt que « fuite du toit », formulation qui oriente souvent vers une exclusion contractuelle.
- Faites établir un devis auprès d'un spécialiste vitrage avant d'accepter la première proposition de l'assureur.
Ce vocabulaire n'est pas cosmétique : il détermine quelle garantie sera activée et donc le montant qui restera à votre charge.
Combien coûte un remplacement et quelle part reste à payer ?
La réparation par injection de résine, quand elle est possible, coûte nettement moins qu'un remplacement complet. Mais un toit panoramique fissuré ou brisé se répare rarement : dans la majorité des cas, il faut le changer entièrement.
D'après une analyse sectorielle sur le coût comparé des vitrages, un pare-brise standard coûte généralement plusieurs centaines d'euros, tandis que le remplacement d’un toit panoramique peut coûter plusieurs fois plus cher, souvent dans une fourchette significativement supérieure. L'écart s'explique par trois facteurs : la taille de la pièce, le collage structural qui remplace le simple joint, et le recalibrage des capteurs ADAS souvent situés à proximité.
Ce que vous payez réellement dépend de deux variables :
- La franchise contractuelle, fixe ou proportionnelle selon votre contrat, qui s'applique intégralement si le sinistre relève de la garantie dommages.
- La vétusté, qui réduit l'indemnisation en fonction de l'âge du véhicule, un mécanisme quasiment absent des contrats bris de glace classiques mais fréquent en garantie carrosserie.
Un guide sur les couvertures bris de glace permet de vérifier précisément ce que votre contrat inclut avant de vous retrouver face à une facture surprise.
Grêle, vandalisme ou infiltration : quelle garantie activer selon le cas ?
La qualification du sinistre change tout.
- Grêle avec carrosserie épargnée : la garantie bris de glace peut suffire si votre contrat inclut le toit panoramique dans son périmètre.
- Grêle avec impacts sur la carrosserie : basculez vers la garantie catastrophes naturelles ou événements climatiques, souvent plus généreuse sur ce type de dégât combiné.
- Vandalisme : un dépôt de plainte est indispensable, la déclaration doit intervenir sous 2 jours ouvrés, et la prise en charge suppose d'avoir souscrit l'option correspondante.
- Infiltration liée à un défaut d'entretien : souvent exclue d'office. Documentez l'historique d'entretien et l'origine probable pour tenter une contestation argumentée.
Dans chaque cas, la preuve écrite et datée fait toute la différence entre un refus et une indemnisation.
Que faire en cas de refus de l'assurance ?
Un refus n'est pas définitif. Distinguez d'abord deux types d'expertise : celle réalisée par l'expert de votre assureur, et celle d'un expert indépendant que vous pouvez solliciter à vos frais ou en réclamer la prise en charge selon votre contrat.
- Comparez les chiffrages. Si l'écart entre le devis du garage et l'estimation de l'assureur dépasse environ 20 %, faire intervenir un expert indépendant devient rentable.
- Engagez un recours amiable directement auprès du service réclamations de votre assureur, par écrit, avec toutes vos pièces justificatives.
- Saisissez le médiateur de l'assurance si le désaccord persiste après la réponse du service réclamations.
- Envisagez une action contentieuse en dernier recours, généralement avec l'appui d'un avocat spécialisé.
Conseil de pro : conservez une copie de chaque échange avec votre assureur, y compris les appels résumés par écrit. En cas de médiation, ce sont ces preuves datées qui pèsent le plus dans la balance.
Comment un spécialiste vitrage simplifie la prise en charge de votre dossier
Un réparateur agréé qui gère aussi vos démarches d'assurance vous évite l'essentiel des allers-retours administratifs. Un réparateur spécialisé peut intervenir sur les toits ouvrants et panoramiques avec une gestion complète du dossier auprès de votre assureur, du devis initial au recalibrage des capteurs ADAS quand le véhicule en est équipé.
- Devis gratuit établi avant toute intervention, transmis directement à votre assureur.
- Prise en charge des démarches administratives liées au sinistre, pour vous éviter les échanges répétés.
- Intervention en atelier ou à domicile selon la situation.
- Recalibrage ADAS inclus quand le remplacement du toit l'exige, une étape technique souvent oubliée par les garages généralistes.
Pour un remplacement complet de toit ouvrant ou panoramique, la page dédiée de Freeglass détaille les interventions proposées.
Documentez, déclarez, faites appel à un spécialiste si besoin
Trois priorités gouvernent tout sinistre de toit panoramique : documenter immédiatement les dégâts, déclarer dans les délais impartis, et solliciter un professionnel du vitrage dès que le dossier se complique. Un dossier bien construit dès le premier jour évite la plupart des refus.
— Fabien
Un devis gratuit pour votre toit panoramique, sans avancer les frais
Freeglass est l'alternative à un passage en garage classique pour le remplacement d'un toit panoramique : gestion complète des démarches d'assurance, devis gratuit et intervention partout en France, avec franchise prise en charge selon votre contrat.
Contactez un spécialiste vitrage dès que votre toit panoramique est endommagé, surtout si un remplacement complet ou un recalibrage ADAS s'impose. Des techniciens agréés peuvent s'occuper du dossier auprès de votre assureur pendant que vous gardez votre véhicule mobilisé le moins longtemps possible. Si votre sinistre touche aussi le pare-brise, la page remplacement pare-brise sans franchise permet d'obtenir un devis en quelques minutes, sans frais à avancer selon votre contrat. Demandez un devis gratuit pour connaître précisément votre reste à charge avant toute intervention.
Sources
- Bris de glace sur le toit panoramique : assurance et prise en charge (Groupama)
- La grêle a détruit mon pare-brise et mon toit panoramique… (ESSPACE)
- Toit ouvrant panoramique : pourquoi son remplacement coûte-t-il 3 fois plus cher qu’un pare-brise ? (Assur-online)
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.