
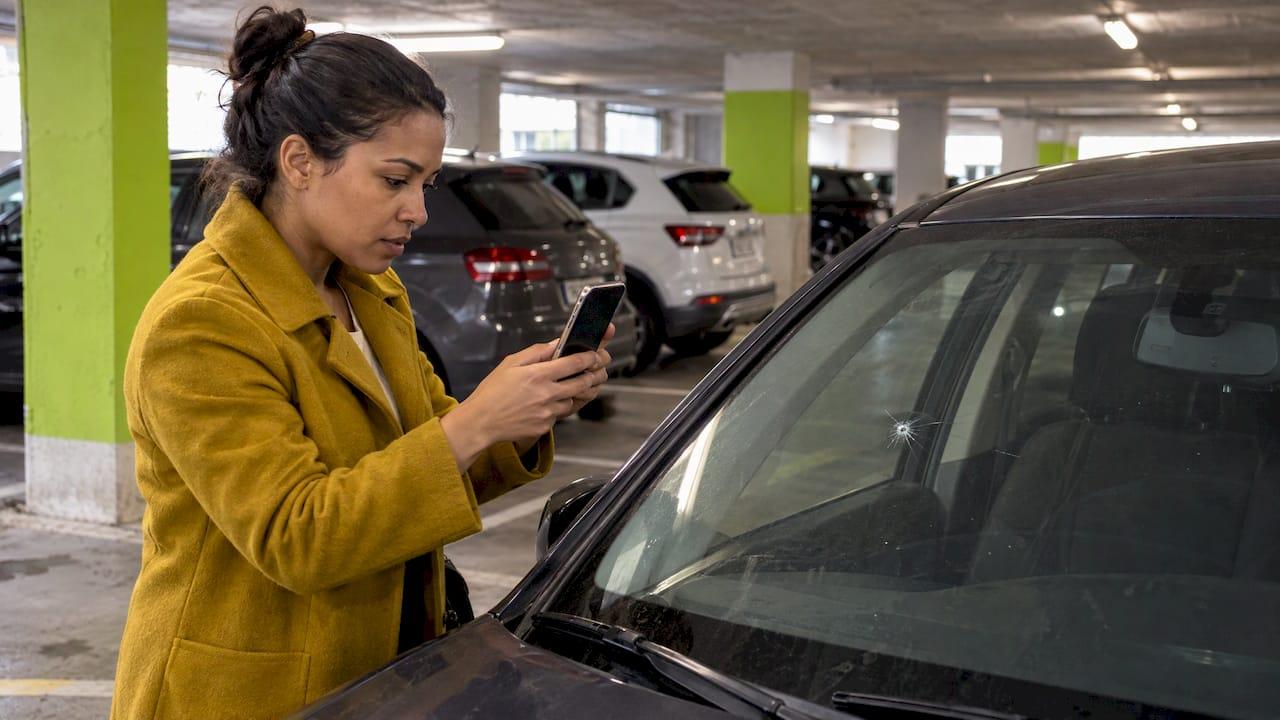
Si votre contrat auto comprend la garantie bris de glace, la réparation d'un impact sur le pare-brise est le plus souvent prise en charge par votre assureur, avec peu ou pas de franchise. Le bon réflexe : déclarer le sinistre sous 5 jours ouvrés, avant toute intervention, puis faire réparer l'impact rapidement, avant qu'il ne se transforme en fissure. Chez Freeglass, la réparation d'impact par injection de résine est proposée à 0 € à payer pour vous, et nous nous occupons des démarches auprès de votre assurance.
Ce guide vous explique dans quel ordre agir, dans quels cas la réparation est possible, ce que couvre votre contrat et ce qui change quand le remplacement s'impose.
En bref
- Déclarez vite : le délai pour déclarer un bris de glace est de 5 jours ouvrés, et il faut le faire avant de commander la réparation.
- Réparable ou non ? Un impact unique, de moins de 2 à 2,5 cm, hors du champ de vision et loin du bord, se répare en général par injection de résine.
- Franchise : la réparation d'impact n'en entraîne généralement pas, alors que le remplacement peut en entraîner une. Avec Freeglass, la franchise est prise en charge.
- Rapide : une réparation dure en général moins de 30 minutes, en atelier ou à domicile.
- Voiture récente : si le pare-brise doit être remplacé, le recalibrage des systèmes d'aide à la conduite (ADAS) est à prévoir.
Table des matières
- Impact sur le pare-brise : les étapes dans le bon ordre
- Réparer ou remplacer : les critères à connaître
- Ce que paie votre assurance, et la franchise
- À domicile ou en atelier : combien de temps ça prend ?
- Quand l'impact oblige à remplacer : l'enjeu des ADAS
- Erreurs fréquentes à éviter
- Notre point de vue
- Faire réparer votre impact avec Freeglass
- FAQ
- Sources
Impact sur le pare-brise : les étapes dans le bon ordre
Un impact arrive sans prévenir : un gravillon sur l'autoroute, un caillou projeté par un camion. Voici la marche à suivre, de la route jusqu'à l'atelier.
1. Protéger l'impact dès que possible
Ne frottez pas la zone, ne soufflez pas dessus, évitez les écarts de température (chauffage à fond, lavage haute pression) et les routes qui secouent. Un impact même modeste fragilise le pare-brise, et le réparer vite évite d'en venir au remplacement complet. Une photo nette, prise de près puis de plus loin, vous servira pour la déclaration.
2. Déclarer le sinistre avant toute intervention
C'est l'étape que beaucoup sautent, et c'est celle qui coûte cher. Selon la Caisse d'Epargne, une intervention sans déclaration préalable peut entraîner un contrôle a posteriori et une prise en charge partielle des frais. La déclaration se fait par téléphone, par courrier, par e-mail, depuis l'espace client ou en agence. Pensez à indiquer :
- la date et les circonstances de l'impact ;
- le type de vitre touchée ;
- votre numéro de contrat et l'immatriculation du véhicule ;
- les photos des dommages.
3. Respecter le délai de 5 jours ouvrés
L'assuré dispose de 5 jours ouvrables à compter de la constatation des dommages pour déclarer un bris de glace. Les guides de Generali et de BPCE Assurances donnent le même délai. Passé ce délai, l'assureur peut refuser la prise en charge, sauf cas de force majeure. Dans le doute, déclarez le jour même : cela ne prend que quelques minutes.
Cas particulier : en cas de vandalisme, Matmut indique qu'il faut d'abord déposer plainte au commissariat dans les 2 jours ouvrés, puis contacter l'assureur. Ce type de sinistre relève d'une autre garantie, avec une franchise différente.
4. Choisir qui réalise la réparation
Votre contrat vous oriente souvent vers un réparateur partenaire. Avec un réparateur agréé, la facture est réglée directement par l'assureur après déduction de la franchise éventuelle, sans avance de frais de votre part. C'est le fonctionnement décrit par Generali. Chez Freeglass, la gestion complète des démarches d'assurance fait partie de la prestation : vous demandez un devis gratuit, nous nous occupons du reste.
5. Faire réparer, puis conserver la facture
Le professionnel constate l'étendue des dommages et détermine si une réparation suffit ou si un remplacement est nécessaire. Dans certains cas, l'assureur peut demander l'examen du véhicule par un expert. Gardez votre facture et votre attestation de réparation : elles prouvent l'état du pare-brise, notamment à la revente ou à la restitution d'un véhicule en location longue durée.
Réparer ou remplacer : les critères à connaître
Tous les impacts ne se réparent pas. La réparation consiste à injecter une résine transparente dans l'impact, qui rétablit la solidité du verre et limite la propagation. Elle n'est possible que sous conditions de taille, de profondeur et de position.
D'après le guide de Matmut, la réparation est possible quand l'impact :
- mesure moins de 2 à 2,5 cm de diamètre (la taille d'une pièce de 2 €) ;
- présente un cratère de moins de 4 mm ;
- est unique ;
- se trouve hors du champ de vision du conducteur ;
- est situé à plus de 5 cm du bord du pare-brise.
Le remplacement s'impose, toujours selon Matmut, s'il y a plus de 3 impacts, un impact de plus de 2,5 cm ou trop profond, un impact dans le champ de vision ou à moins de 5 cm du bord, ou si le pare-brise est fissuré, quelle que soit la taille de la fissure.
| Situation | Réparation possible ? | Pourquoi |
|---|---|---|
| Un seul impact de 1 cm, en bas du pare-brise côté passager | Oui | Petit, unique, hors champ de vision |
| Impact de 3 cm | Non, remplacement | Au-delà de 2,5 cm |
| Impact dans la zone de vision du conducteur | Non, remplacement | La résine peut laisser une légère déformation optique |
| Impact à 3 cm du bord | Non, remplacement | Trop proche du bord, zone de contrainte |
| Impact déjà prolongé par une fissure | Non, remplacement | Une fissure impose le remplacement |
| Impact déjà réparé une fois | Non | Un impact réparé ne peut l'être une seconde fois |
Les seuils varient légèrement d'un assureur à l'autre. AXA retient par exemple un seul impact de moins de 2 cm, à plus de 4 cm du bord et hors du champ de vision. Le plus simple est de faire examiner l'impact : un technicien vous dit en quelques minutes si la réparation est possible.
Pourquoi ne pas attendre
Un impact non traité peut se propager avec les vibrations, la chaleur ou le froid. Une fissure de plus de 30 cm est considérée comme urgente par Matmut. Elle peut aussi poser problème au contrôle technique : le guide Alphabet cite une fissure dans la zone de balayage des essuie-glaces ou un impact de plus de 3 cm parmi les défaillances donnant lieu à contre-visite. Pour un véhicule en location longue durée, un impact non réparé à la restitution peut donner lieu à des frais de dépréciation.
Une fois la réparation faite, l'entretien courant du vitrage reste simple : nettoyage régulier, et pour les amateurs de détail, des conseils pour polir le verre automobile en surface existent. Cela ne remplace jamais la réparation de l'impact lui-même.

Ce que paie votre assurance, et la franchise
La garantie bris de glace couvre le pare-brise, mais aussi les vitres latérales, la lunette arrière, les optiques de phares et la lunette du toit ouvrant, selon les contrats. Elle figure dans la plupart des formules tous risques et dans de nombreuses formules intermédiaires. Vérifiez-la dans vos conditions particulières.
La franchise, cas par cas
Selon BPCE Assurances, la réparation d'un impact n'entraîne en général pas de franchise, tandis que le remplacement d'un élément vitré peut en nécessiter une. La même source indique que la franchise de réparation oscille entre 0 et 50 euros, et celle de remplacement entre 75 et 200 euros selon l'assureur. Elle est déduite du coût total, comme le stipulent vos conditions particulières.

À noter : d'après Gan, la franchise ne s'applique pas en cas de sinistre non responsable avec tiers identifié.
Exemple concret
Votre contrat prévoit une franchise de remplacement de 100 €. Vous attendez, l'impact se propage en fissure, le remplacement devient nécessaire : 100 € à votre charge, plus l'immobilisation du véhicule. Si vous aviez fait réparer l'impact dès les premiers jours, la franchise de réparation aurait été de 0 à 50 € selon le contrat. Avec Freeglass, la franchise est prise en charge, que ce soit pour la réparation ou le remplacement : c'est ce qui rend la démarche simple pour vous.
Délai de paiement
Avec un réparateur agréé, vous n'avancez rien dans la majorité des cas. Le règlement entre l'assureur et le réparateur intervient, d'après BPCE Assurances, sous 30 à 45 jours après validation du dossier. Ce délai concerne le réparateur et l'assureur, pas vous, qui n'avez pas à attendre un remboursement.
À domicile ou en atelier : combien de temps ça prend ?
La réparation d'un impact par injection de résine dure généralement moins de 30 minutes. Elle peut se faire en atelier, à domicile ou sur le lieu de travail quand l'intervention passe par un réseau de réparateurs partenaires. Il n'y a pas d'essai routier à prévoir : le véhicule est immobilisé très peu de temps, ce que souligne aussi le guide Alphabet.
Freeglass intervient partout en France, en atelier ou à domicile. Concrètement :
- vous décrivez votre véhicule et l'impact via le devis gratuit en ligne ;
- nous gérons les démarches avec votre assurance ;
- l'intervention a lieu à l'endroit qui vous arrange ;
- la franchise est prise en charge, donc rien à payer de votre côté.
Pour le détail de la prestation, consultez notre page réparation d'impact par injection de résine. Pour comprendre le principe d'une prise en charge sans avance de frais, notre article bris de glace sans avance de frais détaille la logique.
Quand l'impact oblige à remplacer : l'enjeu des ADAS
Si la réparation n'est plus possible, le remplacement du pare-brise s'impose. Sur un véhicule récent, une caméra fixée derrière le pare-brise alimente les aides à la conduite : freinage d'urgence, maintien dans la voie, lecture des panneaux. On les appelle ADAS (systèmes avancés d'aide à la conduite). Après la pose d'un nouveau pare-brise, cette caméra doit être recalibrée, sinon ces fonctions peuvent mal réagir.
Le guide de BPCE Assurances mentionne parmi les avantages d'un réparateur agréé la prise en charge directe, sans avance de frais, le recalibrage des caméras et radars lors du remplacement et la préservation de la garantie constructeur. Le guide AXA précise que ses partenaires sont formés à la réparation et au calibrage des ADAS.
Chez Freeglass, le recalibrage ADAS certifié après remplacement de pare-brise est à 0 € pour vous. Notre page recalibrage ADAS explique ce qui est contrôlé. Si votre véhicule est équipé d'un capteur de lumière ou de pluie, notre article sur le recalibrage du capteur de lumière complète le sujet. Pour la suite des démarches en cas de remplacement, consultez remplacement de pare-brise et assurance.
Erreurs fréquentes à éviter
- Faire réparer avant de déclarer. C'est le risque d'une prise en charge partielle.
- Attendre « pour voir ». L'impact peut se propager et faire passer d'une réparation à un remplacement.
- Laisser passer les 5 jours ouvrés. L'assureur peut alors refuser la prise en charge.
- Ignorer la zone de vision. Un impact placé devant le conducteur impose souvent un remplacement, même s'il est petit.
- Oublier la facture. Elle vous servira en cas de revente ou de restitution du véhicule.
Notre point de vue
Chaque semaine, un conducteur se dit qu'un petit impact n'est pas grave et qu'on verra plus tard. Notre conviction : plus la décision est simple, plus on la prend tôt, et c'est là que la réparation d'impact prend tout son sens.
Chez Freeglass, nous avons construit notre offre autour de cette idée. La réparation d'impact par injection de résine est à 0 € pour vous, la franchise est prise en charge, et nous gérons les démarches avec votre assurance. Vous n'avez ni dossier à monter ni avance de frais à prévoir.
Si le remplacement devient nécessaire, le recalibrage ADAS certifié est inclus à 0 €, et la pose est couverte par une garantie à vie. Nos techniciens interviennent en atelier ou à domicile, partout en France.
Nous proposons aussi des avantages que les grands réseaux ne proposent pas, comme une dashcam, des pneus ou des vitres teintées. Notre objectif : que vous repreniez la route l'esprit tranquille.
Fabien
Faire réparer votre impact avec Freeglass
Vous avez un impact sur votre pare-brise ? Demandez un devis gratuit en ligne : nous vérifions si l'impact est réparable, nous gérons la déclaration avec votre assurance et nous intervenons chez vous ou en atelier. La réparation d'impact est à 0 € pour vous, la franchise est prise en charge et la pose est garantie à vie.
Découvrez la réparation d'impact sans franchise ou rendez-vous sur freeglass.fr pour lancer votre demande.
FAQ
Quel est le délai pour déclarer un impact de pare-brise à l'assurance ?
Le délai est de 5 jours ouvrés à partir du moment où vous constatez l'impact, d'après les guides Gan et Generali. Déclarez avant de faire réparer. Passé ce délai, l'assureur peut refuser la prise en charge, sauf force majeure.
Faut-il payer une franchise pour réparer un impact ?
La réparation d'impact n'entraîne en général pas de franchise, ou une franchise faible, entre 0 et 50 € selon BPCE Assurances. Le montant exact figure dans vos conditions particulières. Avec Freeglass, la franchise est prise en charge.
Quelles sont les conditions pour réparer plutôt que remplacer ?
L'impact doit être unique, de moins de 2 à 2,5 cm, avec un cratère de moins de 4 mm, hors du champ de vision et à plus de 5 cm du bord, selon Matmut. Une fissure impose le remplacement. Un technicien confirme la faisabilité en quelques minutes.
Peut-on faire réparer un impact à domicile ?
Oui. Les réseaux de réparateurs partenaires interviennent en atelier, à domicile ou sur le lieu de travail, et la réparation dure en général moins de 30 minutes. Chez Freeglass, l'intervention a lieu en atelier ou à domicile, partout en France.
Le recalibrage ADAS est-il nécessaire après une réparation d'impact ?
Le recalibrage concerne surtout le remplacement du pare-brise, quand la caméra est déposée puis reposée. Pour un véhicule équipé d'aides à la conduite, il est à prévoir dans ce cas. Chez Freeglass, le recalibrage ADAS certifié après remplacement est à 0 € pour vous.
Sources
- Caisse d'Epargne : impact ou fissure sur votre pare-brise
- Matmut : impact pare-brise, comment réagir
- Gan : tout savoir sur le bris de glace
- BPCE Assurances : garantie bris de glace
- Generali : que faire en cas de bris de glace
- AXA : démarches bris de glace
- Alphabet : fiche conseil pare-brise