
L'accompagnement en assurance est défini comme le soutien personnalisé apporté à un conducteur sinistré pour l'aider à comprendre ses garanties, gérer ses démarches et obtenir une indemnisation adaptée. Ce rôle repose sur des obligations légales précises : les articles L. 521-1 à L. 521-4 du Code des assurances imposent à tout distributeur d'évaluer la situation du client et de lui remettre un document d'information standardisé, appelé DIP ou IPID, avant toute souscription. Pour un conducteur qui vient de subir un impact sur son pare-brise ou un bris de glace, ce cadre légal se traduit concrètement par un droit à l'information claire et à un suivi structuré. Comprendre ce que recouvre réellement ce rôle permet d'en tirer le meilleur parti.
Quel est le rôle accompagnement assurance lors d'un sinistre vitrage ?
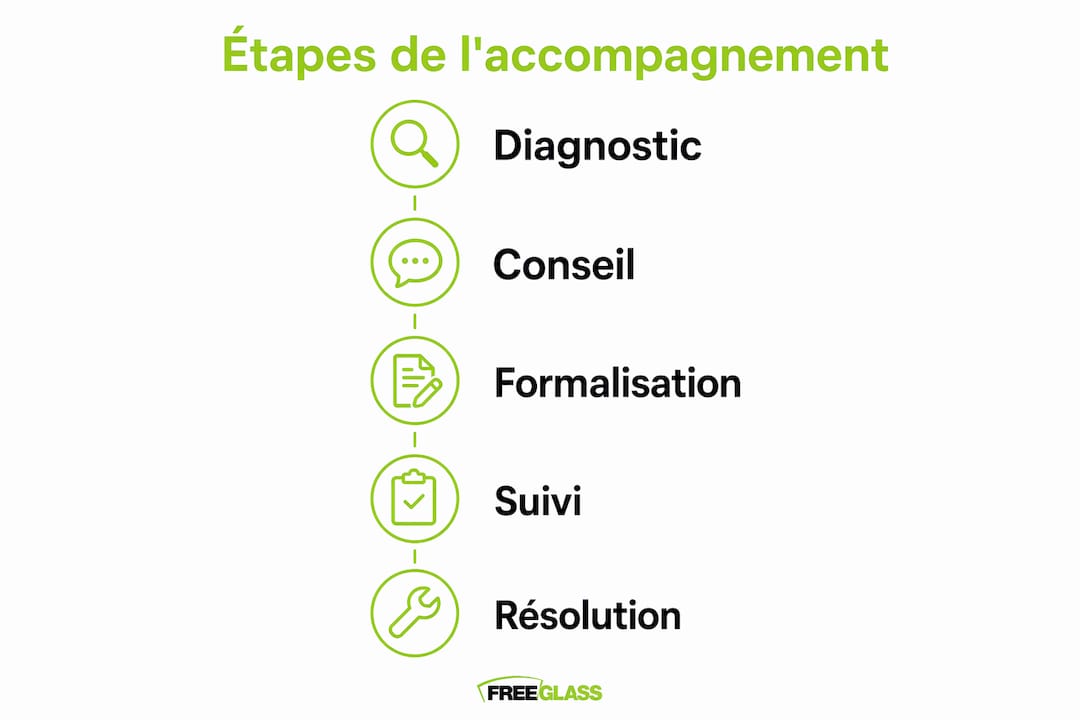
Le conseiller en assurance remplit plusieurs missions distinctes lors d'un sinistre vitrage. Sa première responsabilité est le diagnostic : il analyse la situation du conducteur, identifie le type de sinistre (impact, fissure, bris complet) et vérifie les garanties souscrites. Ce travail préalable conditionne toute la suite du dossier.
Voici les missions principales qu'un bon accompagnateur prend en charge :
- Diagnostic client : évaluation précise du sinistre, du contrat et des garanties applicables (bris de glace, tous risques, franchise éventuelle).
- Explication des garanties et exclusions : présentation du DIP/IPID, clarification des plafonds d'indemnisation et des cas non couverts.
- Gestion administrative : constitution du dossier sinistre, transmission des pièces à l'assureur, suivi des délais de traitement.
- Communication avec l'assureur : relances, négociation en cas de désaccord sur l'indemnisation, vérification de la conformité de la réponse.
- Suivi post-sinistre : confirmation de la prise en charge, vérification que la réparation ou le remplacement a bien été effectué dans les conditions prévues.
Un conseiller consacre 45 % de son temps au diagnostic client et 40 % à l'expertise technique. Cela signifie que l'essentiel de son énergie va à comprendre votre situation avant même d'agir.
Conseil de pro : Avant tout rendez-vous avec votre conseiller, rassemblez votre contrat d'assurance, les photos du dommage et le constat amiable si applicable. Un dossier complet réduit le temps de traitement de plusieurs jours.
Le devoir de conseil formalisé par écrit est une protection concrète pour le conducteur. Sans trace écrite, ce conseil est juridiquement inexistant en cas de litige. Exigez toujours un compte-rendu signé ou un courriel récapitulatif après chaque échange important.
Comment les outils digitaux transforment-ils l'accompagnement en assurance ?
Les plateformes numériques ont profondément modifié la façon dont les conseillers gèrent les sinistres vitrage. Elles permettent de centraliser tous les documents, d'automatiser les relances et de tracer chaque étape du dossier en temps réel. Le conducteur n'a plus à courir après son conseiller pour savoir où en est sa demande.
Les outils digitaux réduisent de 30 à 50 % le temps consacré aux tâches administratives répétitives. Ce gain se traduit directement par une réponse plus rapide pour le conducteur sinistré.
| Fonctionnalité | Bénéfice concret pour le conducteur |
|---|---|
| Questionnaires adaptatifs en ligne | Diagnostic précis dès la première saisie, sans allers-retours |
| Coffre-fort numérique | Archivage sécurisé des documents à valeur probante |
| Signature électronique | Validation du dossier sans déplacement |
| Génération automatique du DIP/IPID | Document légal produit en quelques secondes |
| Tableau de bord sinistre | Suivi en temps réel de l'avancement du dossier |
Les solutions métiers modernes combinent gestion électronique des documents, CRM et signature électronique pour un accompagnement à la fois conforme et rapide. Ces outils ne remplacent pas le conseiller : ils lui permettent de se concentrer sur l'analyse et le conseil plutôt que sur la paperasse.
Conseil de pro : Vérifiez que votre conseiller utilise un outil avec coffre-fort numérique certifié. Cela garantit que vos documents ont une valeur légale en cas de contestation avec votre assureur.
L'efficacité de ces outils dépend aussi de la qualité des informations que vous fournissez. Un questionnaire digital bien renseigné produit un diagnostic fiable. Une réponse approximative génère des erreurs qui ralentissent tout le processus.
Pourquoi l'accompagnement personnalisé fait-il la différence après un impact ?
Un accompagnement personnalisé va bien au-delà de la recherche du meilleur tarif. Le rôle du conseiller est d'analyser la cohérence entre votre contrat et votre situation réelle. Pour un conducteur qui découvre après un impact que sa franchise est de 150 € alors qu'il pensait être couvert à 100 %, cette différence est majeure.
Les bénéfices concrets d'un suivi personnalisé incluent :
- Réduction des litiges : un accompagnement clair et documenté diminue les risques de désaccord avec l'assureur sur le montant ou les conditions de l'indemnisation.
- Gain de temps : le conseiller gère les échanges avec l'assureur à votre place, ce qui évite les attentes et les relances répétées.
- Transparence sur les droits : vous savez exactement ce à quoi vous avez droit, sans mauvaise surprise au moment du règlement.
- Gestion des imprévus : si l'assureur refuse une prise en charge ou propose une indemnisation insuffisante, le conseiller intervient pour défendre votre dossier.
- Fidélisation fondée sur la confiance : un accompagnement rigoureux renforce la confiance sur le long terme, bien au-delà du sinistre en cours.
Les conducteurs attendent aujourd'hui davantage de transparence et de réactivité lors de la gestion des sinistres. Cette attente pousse les professionnels à adopter des outils de suivi numérique et à structurer leur communication de façon proactive.
Pour les sinistres vitrage en particulier, la rapidité compte. Un pare-brise fissuré réduit la visibilité et peut entraîner une immobilisation du véhicule. Un conseiller réactif, appuyé par les bons outils, peut déclencher la prise en charge en moins de 24 heures. Consulter un guide des démarches assurance auto permet de préparer son dossier avant même de contacter son assureur.
Quelles sont les limites du rôle d'accompagnateur en assurance vitrage ?
Le conseiller en assurance n'est pas un spécialiste du vitrage automobile. Sa formation porte sur les contrats, les garanties et la réglementation, pas sur les techniques de réparation ou de remplacement. Cette limite est structurelle et non un défaut individuel.
Les conseillers consacrent moins de 15 % de leur temps à la gestion administrative et au suivi sinistre. Ce chiffre explique pourquoi les dossiers vitrage complexes nécessitent l'intervention de partenaires spécialisés.
| Aspect | Ce que fait le conseiller | Ce que fait un spécialiste vitrage |
|---|---|---|
| Vérification des garanties | Oui, en détail | Non |
| Gestion du dossier assurance | Oui | Partiellement |
| Diagnostic technique du vitrage | Non | Oui |
| Intervention sur le véhicule | Non | Oui |
| Coordination avec l'assureur | Oui | Oui, pour la prise en charge |
La formalisation écrite reste le point faible le plus fréquent. Un conseil donné oralement n'a aucune valeur juridique. Sans trace écrite, le devoir de conseil est considéré comme inexistant en cas de litige. Cette règle s'applique aussi bien aux courtiers qu'aux agents généraux.
Pour choisir un accompagnement adapté à un sinistre vitrage, trois critères sont déterminants. Le premier est la réactivité : votre interlocuteur doit pouvoir ouvrir le dossier le jour même. Le deuxième est la traçabilité : chaque échange doit être documenté. Le troisième est le réseau de partenaires : un conseiller connecté à des spécialistes vitrage agréés accélère la résolution du sinistre. Face à la complexité des sinistres vitrage, des spécialistes comme Freeglass apportent une réactivité que le conseiller généraliste ne peut pas offrir seul. Pour les conducteurs qui veulent comprendre précisément ce que couvre leur contrat, un guide sur l'assurance bris de glace clarifie les garanties et exclusions les plus courantes.
Points clés
Un accompagnement en assurance efficace repose sur trois piliers : un diagnostic précis, une formalisation écrite systématique, et le recours à des partenaires spécialisés pour les sinistres techniques comme le vitrage.
| Point | Détails |
|---|---|
| Devoir de conseil légal | Les articles L. 521-1 à L. 521-4 imposent un document écrit avant toute souscription. |
| Répartition du temps conseiller | 45 % diagnostic, 40 % expertise, seulement 15 % pour la gestion sinistre. |
| Gain des outils digitaux | Les plateformes numériques réduisent de 30 à 50 % le temps administratif. |
| Formalisation écrite obligatoire | Un conseil oral est juridiquement inexistant en cas de litige avec l'assureur. |
| Partenaires spécialisés vitrage | Le conseiller généraliste ne remplace pas un expert technique pour les sinistres vitrage. |
Ce que j'ai appris sur l'accompagnement après des années à suivre des sinistres vitrage
La plupart des conducteurs pensent que leur conseiller en assurance gère tout. C'est une idée reçue qui coûte cher. Un conseiller compétent fait un travail précieux sur les garanties et le dossier administratif. Mais il ne monte pas sur votre véhicule et ne sait pas toujours si votre pare-brise est réparable ou à remplacer.
Ce qui m'a frappé, c'est la fréquence des malentendus sur la franchise. Des conducteurs découvrent au moment du règlement qu'ils doivent payer 150 € ou 200 € qu'ils n'avaient pas anticipés. Ce n'est pas une erreur de l'assureur : c'est souvent un défaut d'accompagnement en amont. Le conseiller n'a pas pris le temps d'expliquer clairement les conditions, ou le conducteur n'a pas reçu de document récapitulatif signé.
L'évolution réglementaire depuis la directive sur la distribution d'assurances (DDA) a renforcé les obligations de transparence. C'est une bonne nouvelle pour les conducteurs. Mais la réglementation ne suffit pas si le conseiller manque de temps ou d'outils pour l'appliquer correctement. Les outils de suivi numérique adoptés par les courtiers modernes changent réellement la donne sur ce point.
Mon conseil pratique : ne signez rien sans avoir reçu un document écrit qui résume vos garanties, votre franchise et les étapes de prise en charge. Et pour un sinistre vitrage, associez toujours votre conseiller à un spécialiste technique. Les deux rôles sont complémentaires, pas interchangeables. Vous pouvez aussi consulter des ressources spécialisées comme celles proposées par Oaks Law Firm pour comprendre vos droits face aux assureurs après un accident.
— Fabien
Freeglass prend en charge votre sinistre vitrage de A à Z
Un sinistre vitrage ne devrait pas vous coûter un centime si votre contrat inclut la garantie bris de glace. Freeglass intervient directement auprès de votre assureur pour que la prise en charge soit totale, sans franchise et sans avance de frais de votre part.
Freeglass coordonne l'ensemble des démarches administratives à votre place : ouverture du dossier, transmission des documents, validation de la prise en charge et intervention de techniciens agréés. Le service est disponible partout en France, à domicile ou en atelier, avec une garantie à vie sur les installations. Pour un remplacement de pare-brise sans franchise ou une réparation d'impact, Freeglass s'occupe de tout. Obtenez votre devis gratuit sur freeglass.fr et laissez les experts gérer le reste.
Questions fréquentes
Qu'est-ce que le rôle d'accompagnement en assurance ?
L'accompagnement en assurance désigne le soutien apporté au conducteur pour comprendre ses garanties, constituer son dossier sinistre et obtenir une indemnisation conforme à son contrat. Ce rôle est encadré par les articles L. 521-1 à L. 521-4 du Code des assurances.
Le conseiller en assurance gère-t-il tout lors d'un sinistre vitrage ?
Non. Le conseiller gère le dossier administratif et les garanties, mais ne réalise pas l'intervention technique sur le vitrage. Un partenaire spécialisé comme Freeglass est nécessaire pour la réparation ou le remplacement.
Pourquoi faut-il exiger un document écrit après un conseil en assurance ?
Un conseil donné uniquement à l'oral est juridiquement inexistant en cas de litige. La formalisation écrite, avec compte-rendu signé ou courriel récapitulatif, est la seule preuve opposable face à un assureur.
Les outils digitaux améliorent-ils vraiment la gestion des sinistres ?
Oui. Les plateformes numériques réduisent de 30 à 50 % le temps consacré aux tâches administratives, ce qui accélère le traitement des dossiers et améliore la traçabilité pour le conducteur.
Comment choisir un bon accompagnement pour un sinistre vitrage ?
Privilégiez un conseiller réactif, qui formalise chaque échange par écrit et travaille avec des partenaires spécialisés en vitrage automobile. Ces trois critères garantissent une prise en charge rapide et sans mauvaise surprise.