
Pour un remplacement de pare-brise, vous obtenez généralement un véhicule de courtoisie soit en prêt commercial via le réparateur, soit en tant que véhicule de remplacement via votre assurance selon votre contrat. Avant de partir, vérifiez qui assure le véhicule et sous quelles conditions. Préparez votre permis de conduire et une pièce d'identité, et prenez le temps d'inspecter le véhicule avec le professionnel avant le départ.
En bref:
- La prise en charge d’un véhicule de courtoisie dépend souvent de votre contrat d’assurance, avec des différences selon la formule souscrite et le réparateur choisi.
- Il est conseillé de réserver le véhicule de courtoisie lors de la prise de rendez-vous en contactant le garage à l’avance et en préparant tous les documents nécessaires.
- La durée et le coût du prêt varient selon la complexité de la réparation, le type de véhicule, et les éventuelles limites de kilométrage ou de consommation de carburant.
- La garantie responsabilité civile doit être vérifiée pour tout véhicule prêté, avec une déclaration préalable dans certains contrats pour couvrir d’éventuels accidents.
- La présence d’un recalibrage ADAS lors du changement de pare-brise peut prolonger l’immobilisation, mais cette étape est souvent intégrée dans la prestation chez des professionnels comme Freeglass.
Table des matières
- Qui fournit le véhicule de courtoisie pare-brise : garage ou assureur ?
- Comment réserver un véhicule de courtoisie pour votre pare-brise
- Assurance et responsabilités : ce qu'il faut vérifier avant de prendre le volant
- Coûts et gratuité : quand le prêt est réellement gratuit
- Checklist jour J : ce qu'il faut contrôler avant de partir
- Le regard de Freeglass sur la mobilité pendant votre remplacement de pare-brise
- Freeglass vous accompagne pour un remplacement sans complication
- Sources
- Questions fréquentes
Qui fournit le véhicule de courtoisie pare-brise : garage ou assureur ?
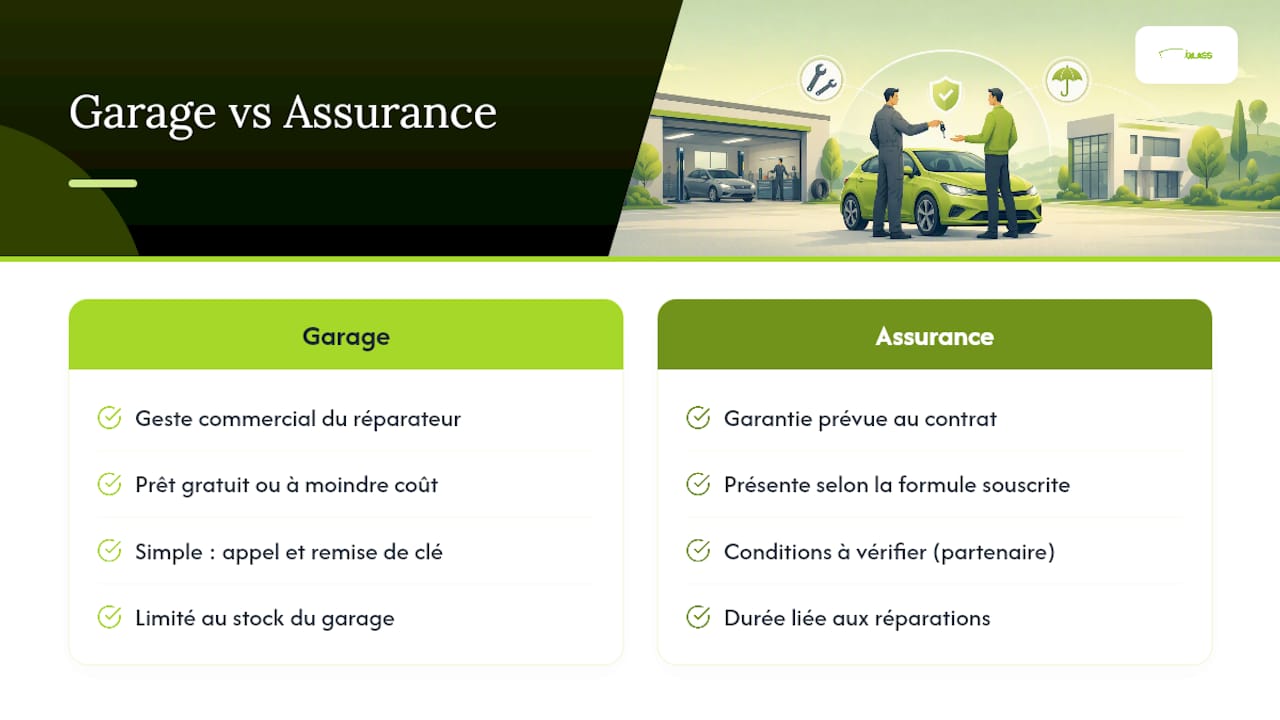
Un véhicule de courtoisie et un véhicule de remplacement ne désignent pas exactement la même chose, même si les deux répondent au même besoin : rouler pendant que votre pare-brise est immobilisé au garage. Le premier est un geste commercial du réparateur, prêté gratuitement ou à moindre coût pour fidéliser sa clientèle. Le second découle d'une garantie prévue dans votre contrat d'assurance auto, et son existence n'est jamais automatique : elle dépend de la formule souscrite, comme le rappelle la Matmut sur sa garantie véhicule de remplacement.
Le prêt par le garage a l'avantage de la simplicité : un appel, une clé qui change de main, pas de démarche administrative. Sa limite tient au stock disponible, souvent réduit dans les petites structures.
Côté assurance, certains contrats intègrent cette garantie dès la formule au tiers, tandis que d'autres la réservent aux formules intermédiaires ou tous risques. Chez Groupama, la mise à disposition et sa durée dépendent souvent de la réalisation des réparations chez un partenaire agréé, ce qui vaut la peine d'être vérifié avant de choisir votre réparateur.
Comment réserver un véhicule de courtoisie pour votre pare-brise
La démarche se joue en amont de l'intervention, pas le jour même. Voici les étapes qui évitent les mauvaises surprises.
- Contactez le garage dès la prise de rendez-vous. Précisez que vous souhaitez un véhicule de courtoisie : la disponibilité se réserve, elle ne se négocie pas au comptoir.
- Informez votre assureur si vous comptez passer par la garantie véhicule de remplacement. Certains contrats exigent une déclaration préalable du sinistre avant toute mise à disposition.
- Préparez vos documents : permis de conduire valide, pièce d'identité, et parfois une copie de votre carte grise.
- Anticipez la durée réelle de l'immobilisation. Un impact simple traité par injection de résine se règle souvent en moins d'une heure, sans besoin de prêt. Un remplacement complet du pare-brise prend plus de temps, et les modèles équipés de systèmes ADAS (caméras, capteurs de régulation) demandent en plus un recalibrage qui allonge encore l'immobilisation.
Si le garage n'a pas de véhicule disponible au moment voulu, plusieurs solutions existent :
- Décaler légèrement le rendez-vous pour profiter d'un créneau où un véhicule se libère.
- Demander une intervention à domicile, qui supprime le besoin de mobilité de remplacement.
- Passer par la garantie de votre assureur si le garage ne propose pas ce service en interne.
Assurance et responsabilités : ce qu'il faut vérifier avant de prendre le volant
La gratuité commerciale du prêt ne dispense d'aucune obligation légale. Tout véhicule circulant sur la voie publique doit être couvert par une assurance responsabilité civile, comme le prévoit le code des assurances sur Légifrance. Avant de démarrer, posez ces questions simples :
- Qui assure le véhicule prêté : le garage, votre propre contrat, ou une police spécifique liée au prêt ?
- Quelles exclusions s'appliquent (usage professionnel, sortie du territoire, conducteur non déclaré) ?
- Qui peut légalement conduire le véhicule : vous seul, ou aussi un membre de votre foyer ?
En cas d'accident avec le véhicule prêté, la procédure reste classique : constat amiable rempli sur place, photos des dégâts, déclaration à l'assureur dans les cinq jours ouvrés. Demandez une confirmation écrite de la couverture avant de partir plutôt qu'une simple parole rassurante au comptoir : c'est ce document qui vous protège si un litige survient plus tard.
Coûts et gratuité : quand le prêt est réellement gratuit
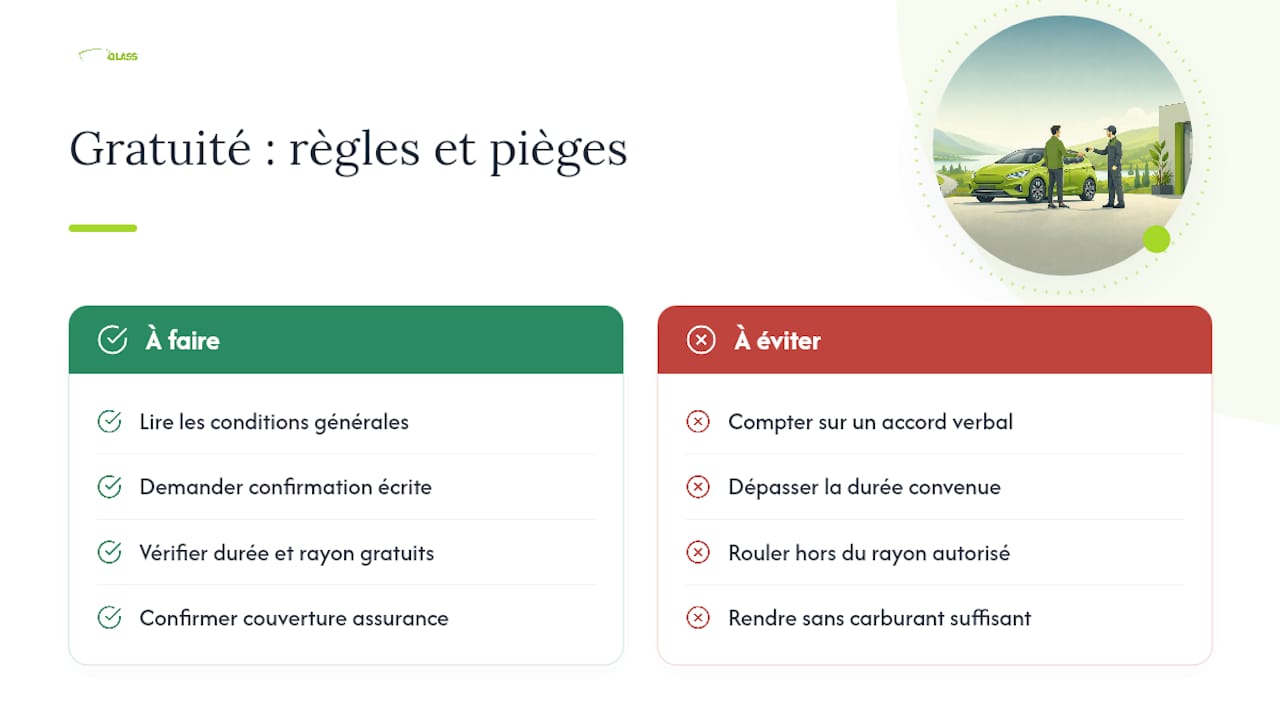
La gratuité reste la norme commerciale pour un prêt de courte durée lié à un remplacement de pare-brise, mais elle n'est jamais sans conditions. Les garages fixent souvent une durée maximale de prêt, un rayon kilométrique gratuit, et une politique claire sur le kilométrage au delà d'un certain seuil. Ces limites figurent rarement dans la conversation téléphonique : elles se trouvent dans les conditions générales, qu'il vaut mieux lire avant de signer.
Des frais peuvent apparaître si vous dépassez la durée convenue, si vous roulez au delà du rayon autorisé, ou si vous rendez le véhicule avec un niveau de carburant inférieur à celui du départ. Côté assurance, le même principe s'applique : la garantie véhicule de remplacement couvre généralement une durée et une catégorie de véhicule définies au contrat, pas un remplacement illimité.
Conseil de pro : Demandez toujours une confirmation écrite des conditions, que ce soit par e-mail ou sur le document de prêt signé. Un accord verbal ne vaut rien face à une facture surprise.
Checklist jour J : ce qu'il faut contrôler avant de partir
Le jour du prêt, quelques minutes d'attention évitent des semaines de litige.
- Présentez votre permis et votre pièce d'identité, et vérifiez l'état général du véhicule avec le professionnel.
- Faites noter par écrit les dommages existants, le niveau de carburant et le kilométrage au départ.
- Photographiez le véhicule sous quatre angles, plus le tableau de bord, avec la date visible sur votre téléphone.
- Vérifiez ce que précise le document de prêt : responsabilités, conducteurs autorisés, heure exacte de restitution.
À la restitution, exigez une preuve de clôture signée mentionnant l'absence de nouveau dommage, et conservez vos photos avec le document. Si un voyant s'allume ou qu'un dommage apparaît après restitution, signalez-le immédiatement par écrit au garage : le délai de réaction compte autant que la preuve elle même.
Le regard de Freeglass sur la mobilité pendant votre remplacement de pare-brise
Chez Freeglass, la prise en charge par l'assurance sans franchise et le recalibrage ADAS inclus après remplacement du pare-brise simplifient une bonne partie du parcours administratif. Notre conseil terrain : déclarez votre sinistre le plus tôt possible auprès de votre assureur, avant même de fixer le rendez-vous. Ce simple réflexe réduit souvent le délai entre la déclaration et la mise à disposition effective d'un véhicule.
— Fabien
Freeglass vous accompagne pour un remplacement sans complication
Freeglass prend en charge le remplacement de votre pare-brise sans franchise à payer, avec un recalibrage ADAS certifié inclus quand votre véhicule en a besoin, et une garantie à vie sur la pose.
Pour un rendez-vous rapide, préparez simplement votre carte grise, votre attestation d'assurance et quelques photos de l'impact ou de la casse. Nos équipes vous indiquent en amont si votre modèle nécessite un recalibrage, ce qui vous permet d'anticiper la durée d'immobilisation et d'organiser votre mobilité en conséquence. Demandez votre devis gratuit en ligne dès maintenant pour planifier une intervention en atelier ou à domicile, partout en France.
Sources
Pour vérifier vos droits : la garantie véhicule de remplacement de la Matmut et le code des assurances sur Légifrance.
Questions fréquentes
Comment obtenir un véhicule de courtoisie pour mon pare-brise ?
Demandez-le directement au garage lors de la prise de rendez-vous, ou activez la garantie véhicule de remplacement de votre contrat d'assurance si elle est prévue. Préparez votre permis et une pièce d'identité, et vérifiez les conditions de prêt avant le jour même.
Comment bénéficier d'un véhicule de courtoisie gratuit ?
La gratuité dépend de la politique du réparateur ou des conditions de votre garantie véhicule de remplacement. Elle s'accompagne généralement d'une durée maximale et d'un rayon kilométrique limité, à confirmer avant de partir.
Combien coûte un véhicule de courtoisie ?
Le prêt est le plus souvent gratuit sur une durée courte, mais des frais peuvent s'appliquer en cas de dépassement de kilométrage, de durée ou de restitution avec un niveau de carburant insuffisant. Les tarifs de remplacement de pare-brise sont disponibles sur simple devis en ligne, sans franchise à la charge du client.
Le recalibrage ADAS allonge-t-il le délai d'immobilisation ?
Oui, un remplacement de pare-brise sur un véhicule équipé de caméras ou de capteurs nécessite un recalibrage supplémentaire, ce qui augmente la durée d'intervention par rapport à un pare-brise sans électronique embarquée. Freeglass inclut ce recalibrage ADAS certifié directement dans la prestation.
Que faire en cas d'accident avec le véhicule de courtoisie ?
Remplissez un constat amiable sur place, prenez des photos des dégâts, et déclarez le sinistre à l'assureur concerné dans les cinq jours ouvrés. Vérifiez au préalable qui assure le véhicule prêté, car la couverture varie selon qu'il provient du garage ou de votre propre contrat.