
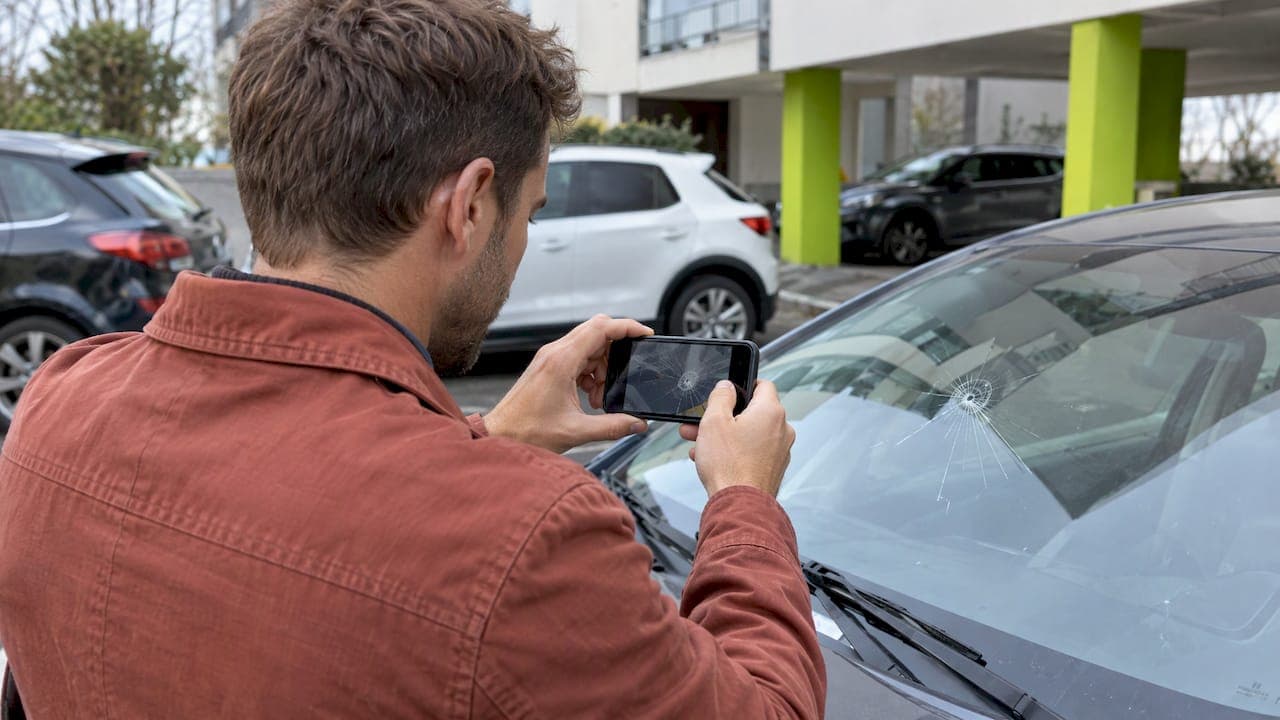
Vous avez un impact, une fissure ou une vitre brisée ? Vous disposez en général de cinq jours ouvrés à compter de la découverte du dommage pour déclarer le bris de glace à votre assureur. Ce délai est un minimum légal : votre contrat peut en prévoir un plus long, jamais un plus court. Pour un vol ou une tentative de vol, il tombe souvent à deux jours ouvrés.
Nous vous expliquons ici comment le délai se compte, ce qui change selon les situations, comment déclarer sans erreur et quoi faire si vous avez déjà dépassé la date.
En bref
- Le délai courant est de 5 jours ouvrés à partir du moment où vous découvrez le dommage, d'après l'article L113-2 du Code des assurances, rappelé par Groupama.
- En cas de vol ou de tentative de vol, le délai est souvent de 2 jours ouvrés, et un dépôt de plainte est à prévoir.
- Une déclaration tardive peut priver d'indemnisation si le contrat le prévoit. Déclarez donc au plus vite, idéalement dans les 48 heures.
- Délai dépassé ? Déclarez quand même, immédiatement, et expliquez les raisons du retard.
- Chez Freeglass, nous vous accompagnons dans les démarches et la franchise est prise en charge.
Table des matières
- Quel est le délai pour déclarer un bris de glace ?
- À partir de quand le délai commence-t-il ?
- Jours ouvrés : comment compter ?
- Les cas particuliers : vol, vandalisme, accident
- Comment déclarer un bris de glace, étape par étape
- Que faire si le délai est dépassé ?
- Quelles conséquences d'une déclaration tardive ?
- Franchise et bonus-malus : ce que vous devez savoir
- Réparer vite : pourquoi la rapidité compte aussi pour le vitrage
- Un impact sur votre pare-brise ? Laissez-nous gérer
- Questions fréquentes
- Sources
Quel est le délai pour déclarer un bris de glace ?
En France, l'article L113-2 du Code des assurances prévoit que les délais de déclaration sont fixés par le contrat, sans pouvoir être inférieurs à cinq jours ouvrés. C'est pourquoi presque tous les assureurs affichent la même durée pour un bris de glace.
Quelques exemples de ce que publient les assureurs :
- Generali indique cinq jours ouvrés pour un bris de glace, à partir du moment où l'assuré en a connaissance.
- Luko by Allianz Direct indique cinq jours ouvrés dans les cas ordinaires et deux jours ouvrés en cas de vol ou de tentative de vol.
- Groupama rappelle que le délai généralement applicable est de cinq jours ouvrés, et que le contrat peut prévoir plus long.
La règle pratique : le chiffre de cinq jours est la référence, mais votre contrat fait foi. Ouvrez vos conditions générales et particulières, à la rubrique « déclaration de sinistre » ou « garantie bris de glace ».
À partir de quand le délai commence-t-il ?
Le délai court à partir de la découverte du dommage, pas de la date de l'achat du véhicule ni de celle où vous avez l'occasion de passer chez un garagiste. C'est ce que précise Groupama : le délai court à partir du moment où vous constatez l'incident.
Concrètement :
- Un gravillon frappe votre pare-brise sur l'autoroute : le jour de l'impact, vous le savez. Le délai démarre ce jour-là.
- Vous découvrez le matin une vitre latérale brisée sur un véhicule garé : le délai démarre à la découverte.
- Vous remarquez une petite étoile sur le pare-brise après un lavage : le délai démarre au moment où vous la remarquez.
Prenez une photo datée dès que vous constatez les dégâts. Elle sert de repère pour la date de découverte et elle accompagnera votre dossier. Notre guide photos de bris de glace pour l'assurance détaille les angles à photographier.
Jours ouvrés : comment compter ?
Les jours ouvrés sont, en règle générale, les jours travaillés du lundi au vendredi. Les jours fériés ne sont pas décomptés, selon Groupama. Le samedi, le dimanche et les jours fériés ne comptent donc pas.
Un exemple pour fixer les idées, sans jour férié dans la période :
| Découverte du dommage | Cinq jours ouvrés à compter de là | Dernier jour pour déclarer |
|---|---|---|
| Lundi | mardi à lundi suivant | lundi suivant |
| Mercredi | jeudi à mercredi suivant | mercredi suivant |
| Vendredi | lundi à vendredi suivant | vendredi suivant |
| Samedi | lundi à vendredi | vendredi |
Ce tableau est une illustration. La manière exacte de compter (jour de la découverte inclus ou non) dépend du contrat. Dans le doute, retenez la date la plus proche et déclarez avant.
Notre conseil : ne cherchez pas à utiliser le délai en entier. Déclarer le jour même ou le lendemain évite tout débat et permet de réparer avant que l'impact ne s'aggrave.
Les cas particuliers : vol, vandalisme, accident
Les cinq jours ne valent pas pour toutes les situations.
Vitre brisée lors d'une tentative de vol
Si la vitre est cassée par un cambrioleur, le délai est de deux jours ouvrés et c'est la garantie vol qui s'applique, plutôt que la seule garantie bris de glace. Un dépôt de plainte peut être requis. Déposez-la rapidement auprès de la police ou de la gendarmerie, puis déclarez le sinistre.
Vandalisme
Pour un acte de vandalisme, les assureurs distinguent parfois deux situations. Groupama indique de déposer plainte puis de déclarer dans les cinq jours ouvrés suivant le constat, alors que son tableau mentionne deux jours ouvrés pour le vandalisme. La durée varie donc selon les contrats. Prenez la plus courte comme repère : plainte le jour même, déclaration dans les 48 heures.

Accident avec un tiers
Si la vitre est endommagée dans un accident, un constat amiable peut être nécessaire. Le délai de déclaration de l'accident s'applique alors. Joignez le constat à votre déclaration.
Comment déclarer un bris de glace, étape par étape
- Mettez-vous en sécurité et protégez l'habitacle si une vitre est cassée (bâche, film adhésif).
- Photographiez l'impact ou la vitre, de près et de loin, avec la date.
- Relisez votre contrat : vérifiez que la garantie bris de glace y figure et notez le délai prévu.
- Déclarez le sinistre à votre assureur. Les canaux possibles sont l'espace client ou l'application, le téléphone, l'e-mail ou le courrier recommandé. Préférez un canal qui laisse une trace datée.
- Attendez l'ouverture du dossier, puis prenez rendez-vous avec un réparateur.
- Faites réparer ou remplacer le vitrage, puis conservez la facture et le compte rendu d'intervention.
Si vous voulez voir le parcours complet côté assurance, lisez notre guide bris de glace : que faire et comment être pris en charge.
Les pièces à joindre
Groupama conseille de décrire les circonstances et de joindre les pièces utiles. Selon la situation, il peut s'agir de :
- la carte grise ;
- des photos des dégâts ;
- des témoignages ;
- un dépôt de plainte (vol, vandalisme) ;
- un devis de réparation ;
- un constat amiable en cas d'accident avec un tiers.
Tous ces documents ne sont pas toujours demandés. Un dossier complet dès le premier envoi évite les allers-retours qui font perdre des jours.
Que faire si le délai est dépassé ?
Ne renoncez pas. Voici la marche à suivre, d'après les conseils de Groupama :
- Déclarez le sinistre immédiatement, sans attendre d'avoir tout réuni.
- Joignez tout élément qui démontre votre bonne foi : photos datées, échanges, explication du retard (hospitalisation, déplacement, découverte tardive du dégât).
- En cas de refus, demandez-en les raisons par écrit.
- Faites une réclamation auprès du service dédié de l'assureur.
- Saisissez le Médiateur de l'assurance si le désaccord persiste.
Un dossier refusé n'est donc pas forcément un dossier perdu, surtout si votre retard est court et documenté.
Quelles conséquences d'une déclaration tardive ?
Groupama indique qu'une déclaration après le délai peut entraîner une absence d'indemnisation, sauf si le retard est dû à un cas fortuit ou à la force majeure.
Il y a toutefois une nuance importante. Luko précise qu'un refus n'est possible que si le contrat le prévoit, et que l'assureur doit démontrer que le retard lui a causé un dommage concret, par exemple une aggravation des dégâts ou l'impossibilité d'enquêter.
À retenir pour un bris de glace : un impact qui s'étend en fissure pendant l'attente fournit précisément ce type d'argument. Un retard n'est donc jamais anodin.

Franchise et bonus-malus : ce que vous devez savoir
Deux inquiétudes freinent souvent la déclaration : le coût et l'impact sur la prime.
- Le malus : le bris de glace n'entraîne généralement pas de malus, selon le Crédit Agricole, mais la franchise dépend du contrat et du type de réparation. Vérifiez votre contrat.
- La franchise : avec un réparateur partenaire, l'assureur règle directement la facture, hors éventuelle franchise indiquée sur le mémo du véhicule assuré.
Autrement dit, déclarer n'est pas le problème. Le vrai sujet est de savoir ce qui reste à payer. C'est là que nous intervenons.
Notre point de vue
Chaque semaine, des conducteurs nous disent la même chose : ils ont vu l'impact, ils ont attendu, et ils ont fini par se demander s'il était encore temps de déclarer. La réponse est presque toujours la même : plus tôt, c'est mieux.
Nous pensons que le délai de déclaration ne doit pas être une source de stress. C'est pourquoi nous gérons les démarches avec vous : vous nous décrivez le dommage, nous vous guidons dans la déclaration auprès de votre assureur et nous organisons l'intervention, en atelier ou à domicile partout en France.
Notre approche repose sur trois engagements : une prise en charge de la franchise, une garantie à vie sur la pose et un recalibrage ADAS certifié après un remplacement de pare-brise. Vous n'avez pas à vous occuper de la partie administrative, et c'est ce qui compte quand le temps presse.
Notre règle simple : un impact aujourd'hui se déclare aujourd'hui.
Fabien
Réparer vite : pourquoi la rapidité compte aussi pour le vitrage
Au-delà du délai administratif, le temps joue sur la vitre elle-même. Un petit impact se répare souvent par injection de résine, alors qu'une fissure qui s'étend impose un remplacement complet. Déclarer vite, c'est donc aussi garder la solution la plus simple possible.
Selon l'état du vitrage, nous intervenons de plusieurs façons :
- la réparation d'impact par injection de résine pour un impact limité ;
- le remplacement de pare-brise quand la fissure est étendue ;
- le remplacement de vitres latérales et custodes ou de lunette arrière après un bris ;
- le recalibrage ADAS certifié après un remplacement de pare-brise, si votre véhicule est équipé d'aides à la conduite.
Si vous craignez de devoir avancer l'argent, notre article sur la réparation sans avance de frais grâce à l'assurance explique le principe. Et pour comprendre la prise en charge du remplacement, voyez le remplacement de pare-brise par l'assurance.
Un impact sur votre pare-brise ? Laissez-nous gérer
Chez Freeglass, le remplacement de pare-brise est proposé à 0 € à payer pour vous, avec prise en charge de la franchise, gestion complète des démarches d'assurance et garantie à vie sur la pose. Le devis est gratuit, en ligne.
Vous voulez agir avant la fin du délai ? Demandez votre devis gratuit pour un remplacement de pare-brise et nous vous indiquons les étapes avec votre assureur. Vous pouvez aussi consulter notre guide pare-brise et assurance, assureur par assureur.
Questions fréquentes
Quel délai pour déclarer un sinistre auto ?
Pour la plupart des sinistres, y compris le bris de glace, le délai est de cinq jours ouvrés à partir de la découverte. Pour un vol ou une tentative de vol, il est souvent de deux jours ouvrés. Le contrat peut prévoir plus long, jamais moins de cinq jours ouvrés, selon l'article L113-2 rappelé par Groupama.
Les week-ends et jours fériés comptent-ils dans le délai ?
Non, en règle générale. Les jours ouvrés sont les jours travaillés du lundi au vendredi, et les jours fériés ne sont pas décomptés. Si vous découvrez un impact le samedi, le décompte se fait donc sur la semaine suivante. Vérifiez la définition exacte dans votre contrat.
Dois-je déclarer un petit impact sur mon pare-brise ?
Il est préférable de le faire. Un petit impact peut s'aggraver et se transformer en fissure, ce qui change la nature de l'intervention. Déclarer vite vous laisse le choix entre réparation et remplacement, et vous garantit d'être dans les délais de votre contrat.
Que se passe-t-il si je déclare après les cinq jours ?
L'assureur peut refuser l'indemnisation si le contrat le prévoit, sauf cas fortuit ou force majeure. Luko précise qu'il doit aussi démontrer que le retard lui a causé un dommage concret. Déclarez immédiatement, joignez vos preuves de bonne foi et, en cas de refus, contestez par une réclamation puis auprès du Médiateur de l'assurance.
Comment déclarer un bris de glace ?
Vous pouvez passer par votre espace client, l'application, le téléphone, l'e-mail ou le courrier recommandé. Décrivez les circonstances et joignez la carte grise, les photos et, selon le cas, un constat, un dépôt de plainte ou un devis. Nous pouvons vous accompagner dans ces démarches.
Sources
- Groupama : comment déclarer un bris de glace à l'assurance
- Groupama : quel délai pour faire une déclaration de sinistre
- Generali : que faire en cas de bris de glace sur mon véhicule
- Generali : rétroviseur et bris de glace
- Luko by Allianz Direct : que faire en cas de sinistre auto
- Crédit Agricole : bris de glace, malus, franchise et déclaration