
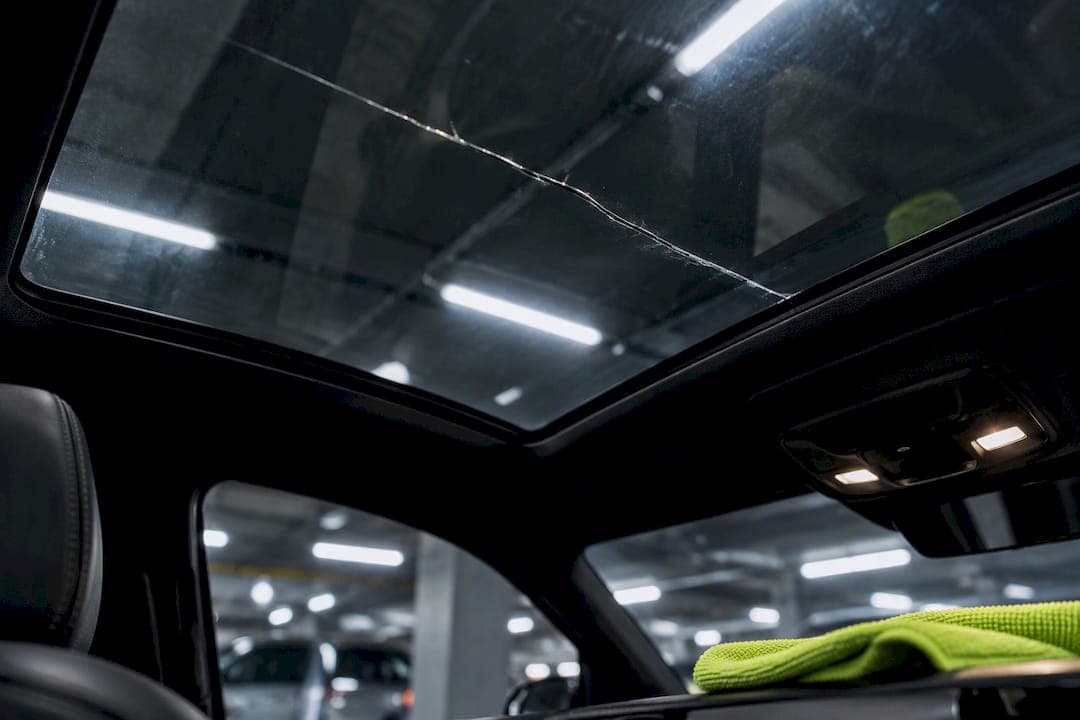
Une fissure sur un toit panoramique impose presque toujours un remplacement complet, contrairement à un simple impact de pare-brise réparable à la résine. Si l'étanchéité ou la structure du vitrage semble compromise, évitez de rouler avant un diagnostic.
En bref:
- La réparation par résine est seulement adaptée aux impacts localisés de petite taille sur un toit en verre feuilleté, mais ne convient pas aux fissures traversantes ou multipliées.
- Un remplacement complet du toit panoramique est généralement inévitable en cas de fissure traversante, délamination ou impact multiple, notamment si l'étanchéité est compromise.
- La prise en charge de l'assurance dépend fortement de votre contrat, du délai de déclaration qui doit être respecté, et de la vérification de la garantie bris de glace pour le toit.
- Le coût de remplacement peut aller de 600 € à 2 500 €, en incluant souvent un recalibrage d'appareils ADAS quand des capteurs sont présents.
- Rouler avec une fissure non traitée présente des risques d'infiltration, de dégradation structurelle, et d'aggravation du dommage pouvant entraîner des coûts et des délais plus importants.
Table des matières
- Que faire immédiatement après avoir constaté une fissure toit panoramique
- Réparation ou remplacement : les critères qui tranchent
- Assurance et prise en charge : ce que dit votre contrat
- Combien coûte un remplacement, et en combien de temps
- Les risques d'une fissure toit panoramique non traitée
- Ce que révèlent les dossiers de sinistre les plus fréquents
- Freeglass s'occupe de votre toit panoramique fissuré, de A à Z
- Sources
- Questions fréquentes
Que faire immédiatement après avoir constaté une fissure toit panoramique
Vos premiers réflexes conditionnent la suite du dossier, aussi bien pour la sécurité que pour l'indemnisation. Une fissure de toit panoramique laissée sans protection ni traçabilité complique le travail de l'expert et retarde la prise en charge.
- Photographiez le dommage sous deux angles : une vue d'ensemble du toit et un gros plan sur la fissure, en notant la date, le lieu et les circonstances (parking, projection de gravier, grêle).
- Protégez temporairement la zone avec un film ou un ruban adapté, sans jamais actionner le mécanisme d'ouverture, qui pourrait aggraver la casse.
- Évitez les lavages haute pression et les écarts thermiques brusques (chauffage intérieur poussé au maximum en plein hiver, par exemple), qui font travailler le verre déjà fragilisé.
- Prévenez votre assureur rapidement et demandez ses consignes précises sur l'expertise à venir et les réparateurs agréés à privilégier.
Cette chronologie aide l'assureur à rattacher le dommage à la bonne garantie et le réparateur à commander la pièce exacte sans perdre de temps.
Conseil de pro : gardez vos photos originales sur votre téléphone, non recadrées ni retouchées. Un expert préfère un cliché brut daté par les métadonnées à une image déjà éditée.
Réparation ou remplacement : les critères qui tranchent
Tout dépend d'abord du type de vitrage. Le toit panoramique en verre trempé casse net en petits morceaux dès qu'il subit une contrainte trop forte, alors qu'un verre feuilleté se fissure mais reste généralement en une seule pièce, maintenu par son film intercalaire. Cette différence oriente directement le diagnostic.

La résine ne fonctionne que sur un impact localisé et de petite taille, comparable à ce qu'on traite sur un pare-brise classique. Au-delà de ce cas précis, elle atteint vite ses limites techniques.
Plusieurs signes imposent un remplacement sans discussion possible :
- Une fissure traversante qui court sur toute l'épaisseur du verre.
- Une délamination visible, avec des zones où le film intercalaire se décolle du verre.
- Des impacts multiples rapprochés, qui fragilisent l'ensemble de la surface.
- Une atteinte de l'étanchéité, avec de l'air ou de l'eau qui s'infiltre déjà au niveau du cadre.
La réparabilité dépend en réalité de trois facteurs combinés : le type de vitrage, l'étendue du dommage et sa localisation. Un impact traversant ou une fissure qui touche le pourtour du toit conduit presque toujours au remplacement complet. C'est pourquoi un diagnostic réalisé par un technicien certifié reste la seule façon fiable de trancher, plutôt qu'une estimation visuelle depuis le trottoir.
Assurance et prise en charge : ce que dit votre contrat
La garantie bris de glace peut couvrir le toit panoramique, mais tout dépend des conditions particulières de votre police : certains contrats l'excluent, d'autres l'incluent avec un plafond ou une franchise spécifique, distincte de celle du pare-brise. La prise en charge dépend donc largement du contrat signé, pas d'une règle générale.
Voici la marche à suivre pour ne rien perdre en cours de route :
- Relisez vos conditions particulières pour vérifier que le toit panoramique figure bien dans la garantie bris de glace, et non uniquement le pare-brise et les vitres latérales.
- Déclarez le sinistre à votre assureur dans le délai fixé par votre contrat. La loi impose un minimum, puisque l'article L113-2 du Code des assurances fixe un délai qui ne peut être inférieur à 5 jours ouvrés.
- Joignez vos photos datées et une description claire des circonstances : ce sont les pièces qui permettent à l'assureur de statuer sans contre-expertise supplémentaire.
- Passez si possible par un réparateur agréé, une option que les assureurs recommandent souvent pour accélérer le dossier et parfois réduire le reste à charge.
Le délai minimal de 5 jours ouvrés fixé par la loi est un plancher, pas une cible : déclarer sous 48 heures évite bien des allers-retours administratifs.
La franchise et le plafond varient aussi selon la cause du sinistre. Un vol ou un acte de vandalisme peut relever d'une garantie différente de celle du bris de glace accidentel, avec des conditions de franchise propres. Vérifiez ce point avant de signer un ordre de réparation, pour éviter une mauvaise surprise sur la facture finale.
Combien coûte un remplacement, et en combien de temps
Un toit panoramique coûte nettement plus cher à remplacer qu'un pare-brise classique. La pièce est plus grande, souvent équipée d'un mécanisme d'ouverture motorisé, et parfois liée à des capteurs qui exigent un recalibrage après intervention.
Plusieurs éléments font varier la facture et le délai final :
- Le type de vitrage installé d'origine et la présence ou non d'un mécanisme coulissant.
- La nécessité d'un recalibrage ADAS, lorsque des capteurs sont intégrés près du toit ou du pare-brise.
- Le délai de commande de la pièce, qui dépend du modèle du véhicule et de sa disponibilité chez le fournisseur.
- Le temps de polymérisation des colles et joints, qui immobilise le véhicule même après la pose physique.
Le délai total intègre la validation de l'assureur, la commande de la pièce, la pose elle-même, puis le temps de séchage des produits d'étanchéité. La commande de la pièce et l'expertise préalable peuvent allonger sensiblement l'immobilisation au-delà du simple temps de pose, qui ne dépasse souvent qu'une demi-journée.
Conseil de pro : demandez toujours deux chiffres séparés à votre réparateur : le délai de disponibilité de la pièce et la durée réelle d'immobilisation du véhicule. Les deux se confondent rarement.
Les risques d'une fissure toit panoramique non traitée
Une fissure qui traîne ne reste jamais figée. L'eau s'infiltre progressivement par le moindre interstice, ce qui favorise la corrosion des rails du mécanisme et peut endommager les composants électroniques installés à proximité, comme les capteurs de pluie ou les caméras.
La perte d'étanchéité s'accompagne souvent de sifflements ou de bruits de vent à vitesse élevée, un signe que le joint ne travaille plus correctement. Les écarts thermiques répétés, entre un pare-soleil fermé en plein soleil et une nuit froide, aggravent aussi une fissure existante.
- Vérifiez les joints, les évacuations d'eau et le réglage du cadre avant d'accepter un simple remplacement de vitre isolé.
- Stationnez à l'ombre quand c'est possible et évitez les chocs thermiques brusques sur un toit déjà fragilisé.
Un diagnostic sérieux examine aussi le circuit d'étanchéité, pas seulement la vitre elle-même, car une infiltration peut venir d'ailleurs. Un entretien régulier du vitrage, comme le nettoyage et le polissage recommandés par certains spécialistes, limite aussi les micro-rayures qui fragilisent la surface avec le temps.
Ce que révèlent les dossiers de sinistre les plus fréquents
Dans la majorité des dossiers, les causes se répètent : un gravier projeté sur autoroute, un impact de grêle après un orage, ou un choc thermique lié à un lavage mal maîtrisé. L'erreur la plus courante reste de continuer à rouler plusieurs jours avant de déclarer le sinistre, ce qui laisse le temps à une petite fissure de s'étendre sous les vibrations de la route.
Un diagnostic rapide et complet change vraiment l'issue du dossier auprès de l'assureur, car il documente l'ampleur exacte du dommage avant qu'il ne s'aggrave. Documenter le sinistre dès le premier jour, avec des photos claires et une déclaration dans les temps, reste le meilleur levier dont dispose un conducteur pour accélérer sa prise en charge.
— Fabien
Freeglass s'occupe de votre toit panoramique fissuré, de A à Z
Un service spécialisé prend en charge le diagnostic, le remplacement et les démarches d'assurance pour un toit panoramique fissuré, sans que vous ayez à courir entre l'expert, le réparateur et votre assureur.
Des techniciens déterminent sur place si votre vitrage relève d'une simple réparation par injection de résine ou d'un remplacement complet du toit ouvrant ou panoramique, à domicile ou en atelier. Quand un recalibrage ADAS est nécessaire après l'intervention, il peut être inclus dans le processus. Un service peut gérer la déclaration et le suivi de votre dossier d'assurance, avec une prise en charge sans franchise selon les conditions de votre contrat, une garantie et un devis gratuit en ligne. Demandez votre devis pour un remplacement de toit panoramique et fixez un rendez-vous dès aujourd'hui.
Sources
- Chapitre III : Obligations de l'assureur et de l'assuré. (Articles L113-1 à L113-17) - Légifrance
- Bris de glace sur le toit panoramique : assurance et prise en charge — Groupama
Cet article constitue une information générale et ne remplace pas l'avis d'un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
Questions fréquentes
L'assurance bris de glace couvre-t-elle le toit panoramique ?
Cela dépend de vos conditions particulières : la garantie bris de glace peut couvrir le toit panoramique, mais certains contrats l'excluent ou appliquent un plafond distinct. Vérifiez ce point précis avant de déclarer le sinistre.
Combien coûte la réparation d'un toit panoramique fissuré ?
Le coût varie fortement selon le véhicule, le mécanisme d'ouverture et la nécessité d'un recalibrage ADAS. Freeglass propose un remplacement de toit ouvrant et panoramique de 600 € à 2 500 €, avec un devis gratuit établi après diagnostic.
Peut-on encore conduire avec un toit panoramique fissuré ?
Rouler reste risqué si la fissure traverse tout le verre ou si l'étanchéité est déjà compromise, car la vibration de la route peut aggraver le dommage. Dans le doute, faites contrôler le véhicule avant tout trajet long.
Quels sont les inconvénients d'un toit panoramique par rapport à un toit classique ?
Un toit panoramique coûte plus cher à remplacer, intègre souvent un mécanisme motorisé plus fragile, et son étanchéité demande une vérification plus fine des joints et évacuations. Ces éléments expliquent des délais et des factures plus élevés qu'un simple pare-brise.
Que risque-t-on si le toit panoramique explose en roulant ?
Un verre trempé fragilisé peut se briser d'un coup en petits fragments, ce qui expose les occupants à des projections et un bruit soudain, sans forcément blesser grâce à la structure du verre. C'est justement pour éviter ce scénario qu'un diagnostic rapide après la première fissure reste la meilleure précaution.