
Oui, vous pouvez choisir librement votre réparateur pour un bris de glace : l'article L211-5-1 du Code des assurances vous garantit ce droit dès lors que le sinistre est couvert par votre contrat. Votre assureur peut vous recommander un réparateur agréé, mais il ne peut pas vous l'imposer. La prise en charge financière, elle, dépend surtout de deux mécanismes : la franchise prévue à votre contrat et la cession de créance, qui évite d'avancer les frais. La suite de cet article vous montre comment exercer ce droit sans mauvaise surprise.
En bref:
- Le droit de choisir librement son réparateur en cas de bris de glace est garanti par l’article L211-5-1 du Code des assurances, sauf indication contraire dans le contrat.
- Pour faire valoir ce droit, il faut le préciser dès le premier contact avec l’assureur, en conservant une trace écrite de la demande.
- La franchise appliquée dépend du type d’intervention et du contrat, la réparation par injection de résine étant souvent sans franchise, contrairement au remplacement complet de pare-brise.
- La vérification du recalibrage des systèmes ADAS est essentielle pour la sécurité, avec une attestation écrite confirmant la réalisation de cette opération.
- La mise en œuvre du droit est souvent entravée par des pratiques abusives, nécessitant parfois une réclamation formelle ou une médiation en cas de blocage.
Table des matières
- Le libre choix du réparateur bris de glace : ce que dit vraiment la loi
- Comment exercer concrètement votre libre choix après un bris de glace
- Franchise, avance de frais et prise en charge : ce qu'il faut vérifier avant le rendez-vous
- Recalibrage ADAS et qualité de la pose : les vérifications qui protègent votre sécurité
- Ce que votre assureur peut faire, et ce qu'il n'a pas le droit de faire
- Que faire si votre assureur refuse ou freine l'exercice de ce droit
- Pourquoi le choix du réparateur compte plus que le choix du réseau
- Freeglass s'occupe de tout, sans que vous avanciez un centime
- Sources
- Questions fréquentes
Le libre choix du réparateur bris de glace : ce que dit vraiment la loi
Le texte est court mais sa portée est large. L'article L211-5-1 du Code des assurances garantit à tout assuré la faculté de recourir au réparateur professionnel de son choix pour tout sinistre couvert par son contrat, qu'il s'agisse d'un impact sur pare-brise ou d'un bris de vitre latérale. Cette disposition est issue de la loi Hamon de 2014, entrée en application entre 2015 et 2016, une réforme pensée à l'origine pour la carrosserie mais qui s'applique pleinement au vitrage automobile.
Votre assureur a une obligation d'information précise à ce sujet :
- la mention du libre choix doit figurer sur votre avis d'échéance annuel ;
- elle doit être rappelée au moment où vous déclarez le sinistre ;
- selon la FNA, un arrêté d'application impose que cette information soit donnée de façon claire et objective, et confirmée par écrit si elle a été communiquée oralement.
Concrètement, si votre conseiller vous parle du réparateur au téléphone sans vous transmettre l'information par écrit ensuite, il manque à cette obligation. Gardez ce point en tête : il sera utile en cas de litige.
Comment exercer concrètement votre libre choix après un bris de glace
Le droit existe sur le papier, encore faut-il savoir l'activer au bon moment. Voici la marche à suivre dès que vous constatez l'impact ou la casse.
- Dès le premier contact avec votre assureur, indiquez clairement votre intention : « je choisis mon réparateur, conformément à l'article L211-5-1 ». Faites-le par écrit si possible, ou gardez une trace du SMS ou du mail échangé.
- Rassemblez les pièces utiles : photos de l'impact, constat si nécessaire, devis du réparateur choisi, ses coordonnées complètes, et la facture acquittée si vous avez dû avancer les frais.
- Demandez au réparateur s'il pratique la cession de créance. Ce mécanisme, décrit par la FNA, permet au professionnel de se faire payer directement par votre assureur, sans que vous ayez à sortir votre carte bancaire.
- S'il ne la pratique pas, demandez un devis puis une facture détaillée, à transmettre à votre assureur pour obtenir le remboursement. Conservez chaque échange écrit : cela accélère toute démarche ultérieure si un désaccord survient.
- Si l'assureur demande une expertise ou traîne à répondre, fournissez sans attendre les photos et le devis ; un délai de réponse de quelques jours ouvrés est raisonnable, au-delà, relancez par écrit.
Conseil de pro : Envoyez systématiquement votre devis par mail plutôt que par téléphone. Un échange écrit horodaté vaut bien plus qu'un accord verbal si votre assureur traîne ou change de position en cours de dossier.
Franchise, avance de frais et prise en charge : ce qu'il faut vérifier avant le rendez-vous
La question qui revient toujours : allez-vous devoir sortir de l'argent ? Tout dépend de la nature de l'intervention et de votre contrat. Une réparation d'impact par injection de résine est très souvent prise en charge sans franchise, car elle coûte peu cher et évite un remplacement complet. Un remplacement de pare-brise, en revanche, déclenche généralement l'application de la franchise prévue dans vos conditions générales, sauf mention contraire. Les assureurs comme BPCE Assurances le rappellent : l'étendue de la garantie bris de glace et le montant de la franchise varient sensiblement d'un contrat à l'autre.
Passer par un réparateur agréé du réseau de l'assureur évite souvent l'avance de frais grâce au tiers payant. Choisir un réparateur indépendant qui pratique la cession de créance reproduit exactement le même avantage, sans avoir à renoncer à votre liberté de choix.
Sur la facture, exigez ces mentions :
- la description précise du travail réalisé (réparation ou remplacement) ;
- le détail des pièces remplacées ;
- la mention explicite d'un recalibrage ADAS si votre véhicule en est équipé.
Recalibrage ADAS et qualité de la pose : les vérifications qui protègent votre sécurité
Sur un véhicule récent équipé de caméras ou de capteurs d'aide à la conduite, remplacer le pare-brise sans recalibrer les systèmes ADAS peut compromettre leur bon fonctionnement. La Matmut le souligne : cette étape n'est pas une option de confort, elle conditionne la fiabilité du freinage d'urgence ou du régulateur adaptatif. Avant de valider l'intervention, demandez :
- une attestation écrite confirmant que le recalibrage a bien été effectué ;
- la preuve que le réparateur respecte les préconisations du constructeur pour votre modèle ;
- une garantie écrite sur la pose, pas seulement une promesse orale.
Le détail du procédé de recalibrage ADAS mérite d'être consulté avant votre rendez-vous, pour savoir précisément quoi demander sur place.
Conseil de pro : Demandez que la mention « recalibrage ADAS effectué » apparaisse noir sur blanc sur votre facture. Sans cette trace écrite, un désaccord ultérieur avec l'assurance devient beaucoup plus difficile à trancher en votre faveur.
Si un voyant d'alerte reste allumé après l'intervention, ou si une aide à la conduite semble mal réagir, retournez immédiatement voir le réparateur et signalez l'anomalie par écrit.
Ce que votre assureur peut faire, et ce qu'il n'a pas le droit de faire
Votre assureur peut vous recommander un réparateur de son réseau : c'est une proposition commerciale, pas une obligation. La nuance est essentielle et trop souvent gommée au téléphone.
Certaines pratiques restent contestables :
- insister lourdement pour vous orienter vers un réparateur précis sans jamais mentionner votre droit au libre choix ;
- faire traîner le dossier au delà d'un délai raisonnable sans justification ;
- exiger une expertise systématique alors qu'elle n'est pas prévue pour ce type de sinistre ;
- laisser entendre, même implicitement, qu'un refus de suivre leur réseau pourrait affecter votre garantie.
Si l'un de ces cas se présente, demandez une confirmation écrite de tout échange oral. C'est votre meilleure protection.
Que faire si votre assureur refuse ou freine l'exercice de ce droit
Un blocage arrive parfois, souvent par méconnaissance du dossier côté conseiller plus que par mauvaise foi. Voici comment réagir, dans l'ordre.
- Adressez une réclamation formelle, par courrier recommandé ou par mail horodaté, en citant explicitement l'article L211-5-1 et en demandant l'exécution de votre droit.
- Saisissez le médiateur de l'assurance si la réclamation reste sans réponse satisfaisante, avec un délai indicatif de traitement autour de 90 jours. Joignez votre contrat, vos échanges écrits et vos factures.
- En dernier recours, une procédure judiciaire reste possible. Rassemblez toutes les preuves écrites disponibles avant d'engager cette voie, qui doit rester exceptionnelle.
Pourquoi le choix du réparateur compte plus que le choix du réseau
Ce qui protège réellement votre sécurité, ce n'est pas le fait qu'un réparateur appartienne ou non au réseau de votre assureur. C'est sa capacité à respecter les préconisations du constructeur et à recalibrer correctement les systèmes ADAS. Un réparateur transparent sur ses garanties et sur sa prise en charge financière mérite votre confiance, qu'il soit agréé ou indépendant. Avant votre rendez-vous, présentez une petite liste de vérification : garantie de pose écrite, attestation de recalibrage, absence d'avance de frais.
— Fabien
Freeglass s'occupe de tout, sans que vous avanciez un centime
Freeglass propose un service de réparation de vitrage automobile avec prise en charge par votre assurance, gestion de la franchise, et simplification des démarches administratives.
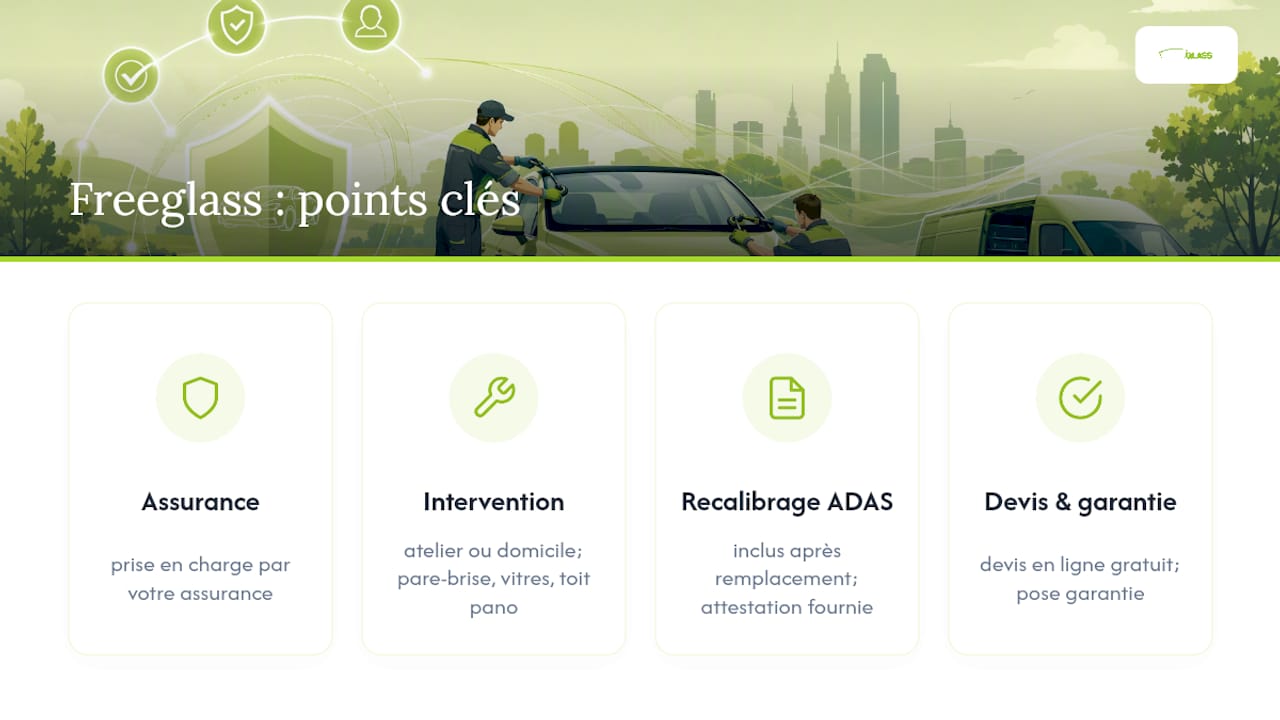
Concrètement, les techniciens interviennent en atelier ou à domicile sur pare-brise, vitres latérales, lunette arrière ou toit panoramique. Le recalibrage ADAS certifié est systématiquement inclus après un remplacement de pare-brise, avec attestation écrite à l'appui. La pose bénéficie d'une garantie, et un devis peut être réalisé en ligne avant toute intervention. Si vous avez une réparation d'impact plutôt qu'un remplacement complet, la réparation par injection de résine est souvent la solution la plus rapide et la moins contraignante.
Pour un remplacement complet, direction la page remplacement de pare-brise : vous y obtenez un devis gratuit en quelques minutes, sans engagement, et vous exercez votre libre choix sans avoir à batailler avec votre assureur.
Sources
Pour aller plus loin, consultez le Code des assurances sur Legifrance et le guide pratique de la FNA, ainsi que notre article sur la franchise et la prise en charge sans frais.
- Code des assurances — article L211-5-1 (Legifrance)
- FNA — libre choix du réparateur
- Matmut — Que faire en cas de bris de glace ?
Questions fréquentes
Quel est le prix d'une réparation pour un bris de glace ?
Une réparation d'impact par injection de résine est généralement prise en charge à 0 € par l'assurance quand elle est incluse dans votre garantie bris de glace, comme c'est le cas pour la réparation d'impact chez Freeglass. En dehors de toute assurance, le tarif dépend du type de vitrage et du véhicule, et un devis gratuit reste la meilleure façon de connaître le coût exact.
L'assurance permet-elle de choisir librement son garage ?
Oui, l'article L211-5-1 du Code des assurances vous garantit ce droit pour tout sinistre couvert par votre contrat. Votre assureur peut vous suggérer un réparateur de son réseau, mais il ne peut pas conditionner votre prise en charge à ce choix.
Peut-on réparer un bris de glace sans avancer la franchise ?
Passer par un réparateur pratiquant la cession de créance évite en revanche d'avancer les frais, quelle que soit l'intervention.
L'assurance prend-elle en charge la réparation d'un pare-brise ?
Oui, si vous disposez d'une garantie bris de glace, ce qui est le cas de la majorité des contrats tous risques ou intermédiaires. La prise en charge couvre la réparation ou le remplacement selon l'étendue des dégâts, avec une franchise éventuelle qui varie d'un contrat à l'autre, comme le précise BPCE Assurances.