
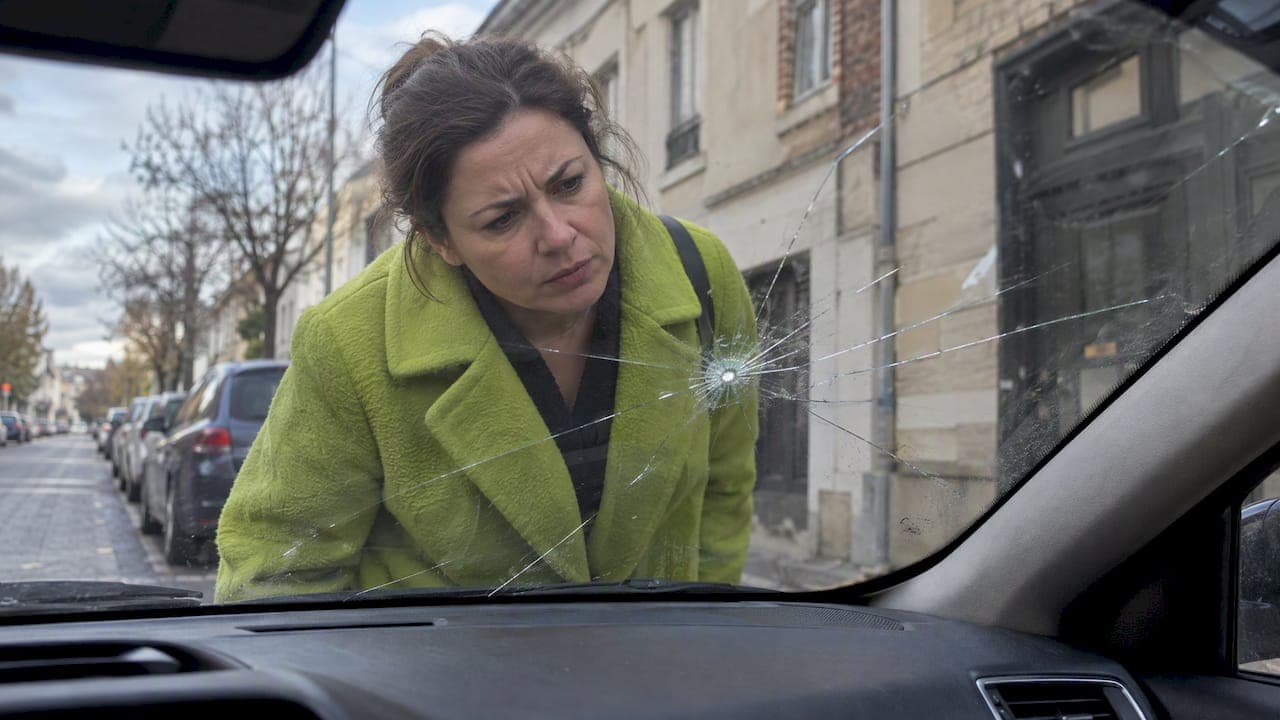
Vous devez déclarer le sinistre dans les 5 jours ouvrés, ou 2 jours en cas de vol, et le dépôt de plainte peut être nécessaire selon la garantie et les circonstances ; vérifiez les exigences de votre contrat. Des solutions existent pour que la réparation ou le remplacement ne vous coûte rien.
En bref:
- La responsabilité civile ne couvre pas votre véhicule : une garantie bris de glace, vandalisme ou vol doit prévoir explicitement le vitrage concerné.
- Photographiez les dégâts avant tout nettoyage, conservez le récépissé de plainte et attendez les consignes de l’assureur avant toute réparation.
- La réparation bénéficie souvent d’une franchise réduite ou nulle, tandis qu’un remplacement peut coûter davantage ; sans responsabilité, le vandalisme n’entraîne généralement pas de malus.
- Après le remplacement du vitrage avant d’un véhicule équipé d’aides à la conduite, le recalibrage des capteurs doit figurer sur la facture.
Table des matières
- Quelles garanties couvrent un pare-brise vandalisé et quels éléments sont concernés ?
- Plainte et délais : que faire immédiatement pour préserver vos droits ?
- Comment déclarer le sinistre à votre assureur : étapes et pièces à fournir
- Franchise, indemnisation et impact sur le bonus-malus
- Réparation ou remplacement : les points techniques à vérifier
- Comment nous facilitons la prise en charge de votre vandalisme pare-brise
- Demandez votre devis pour un pare-brise vandalisé pris en charge
- Questions fréquentes
- Sources
Quelles garanties couvrent un pare-brise vandalisé et quels éléments sont concernés ?
La responsabilité civile obligatoire ne couvre jamais les dommages subis par votre propre véhicule : il faut une garantie facultative pour être indemnisé.
La garantie bris de glace couvre le plus souvent le pare-brise, mais sa portée varie fortement d'un contrat à l'autre : certains assureurs y ajoutent les vitres latérales, la lunette arrière, le toit panoramique ou les optiques de phares, d'autres limitent la garantie au seul pare-brise. Quand l'acte est volontaire, la garantie applicable dépend des circonstances et des garanties prévues dans votre contrat. Si des traces d'effraction ou un vol d'objets accompagnent le bris de la vitre, c'est la garantie vol ou tentative de vol qui prend le relais, avec des justificatifs différents.
Quelques repères pour vous situer :
- Un petit impact sans fissure peut relever d'une réparation ; vérifiez auprès de votre assureur si une franchise s'applique.
- Une fissure qui gêne le champ de vision doit être évaluée par un professionnel, qui pourra déterminer si le pare-brise doit être remplacé.
- Une vitre latérale brisée peut relever du vandalisme ou du vol selon les circonstances ; décrivez les faits à votre assureur.
Conseil de pro : vérifiez toujours vos conditions particulières avant de déclarer un sinistre : la liste des éléments vitrés garantis n'est pas la même chez tous les assureurs.
Plainte et délais : que faire immédiatement pour préserver vos droits ?
Dès la découverte des dégâts, agissez rapidement pour préserver vos droits à indemnisation.
- Photographiez les dégâts avant tout nettoyage : angle large, gros plan sur l'impact, plaque d'immatriculation visible.
- Rendez-vous au commissariat, à la gendarmerie ou utilisez le service de plainte en ligne pour déposer plainte, en précisant le lieu, la date et la nature des dégradations constatées, comme le recommande Macif.
- Conservez le récépissé de dépôt de plainte, papier ou numérique, et transmettez-le à votre assureur s'il le demande.
Le Code des assurances fixe un délai minimal de cinq jours ouvrés pour déclarer un sinistre à votre assureur, ramené à deux jours ouvrés lorsqu'il s'agit d'un vol. Un retard ne suffit pas toujours à vous faire perdre votre indemnisation : l'assureur doit démontrer que ce retard lui a causé un préjudice réel.
Conseil de pro : notez l'heure exacte de découverte des dégâts sur votre téléphone, elle vous sera utile pour la déclaration et pour la plainte.
Comment déclarer le sinistre à votre assureur : étapes et pièces à fournir
La déclaration suit une logique simple, mais chaque étape compte pour éviter un refus de prise en charge.
- Documentez le sinistre : photos datées, lieu précis, description factuelle de ce qui s'est passé, selon les recommandations de Meilleurtaux.
- Déposez plainte et conservez le récépissé, comme vu plus haut : l'assureur peut vous demander le récépissé pour examiner votre dossier de vandalisme ou de vol.
- Contactez votre assureur avec votre numéro de contrat, les circonstances du sinistre, vos photos et le récépissé de plainte.
- Suivez la procédure proposée : certains assureurs mandatent un expert, d'autres vous orientent vers un réparateur partenaire, ou vous demandent un devis à transmettre pour remboursement.
Les pièces à réunir pour ne rien oublier :
- Numéro de contrat et coordonnées de l'assuré.
- Photos des dégâts prises avant toute intervention.
- Récépissé de dépôt de plainte.
- Devis ou facture de réparation établi par un professionnel.
Ne faites jamais intervenir un réparateur avant d'avoir déclaré le sinistre et vérifié les consignes de votre assureur : certains contrats imposent un réparateur agréé ou une expertise préalable, et une réparation prématurée complique la preuve des dégâts. Vous pouvez consulter notre guide complet sur le rôle de l'assurance vitrage auto pour approfondir chaque étape de la déclaration.
Franchise, indemnisation et impact sur le bonus-malus
L'argent est souvent la première question : combien allez-vous devoir payer, et votre contrat va-t-il être pénalisé ensuite ?
La franchise bris de glace n'est pas la même selon l'intervention réalisée. De nombreux contrats appliquent une franchise réduite ou nulle pour une réparation, alors qu'un remplacement complet déclenche souvent une franchise spécifique, parfois plafonnée selon la valeur du véhicule ou les conditions du contrat.
Quelques repères utiles avant de contacter votre assureur :
- Il n'existe pas de montant universel : chaque assureur fixe sa propre grille de franchises et de plafonds.
- Une réparation peut coûter moins cher qu'un remplacement, mais la franchise applicable dépend de votre contrat et de l'intervention.
- Un bris de glace ou un acte de vandalisme n'entraîne généralement pas de malus dès lors que votre responsabilité n'est pas engagée dans les faits.
Si le montant des réparations dépasse votre couverture, demandez à votre assureur quelles démarches sont possibles. Dans des cas de dégradations particulièrement graves liées à des troubles collectifs, France Assureurs rappelle que des dispositifs comme la CIVI peuvent intervenir selon les circonstances. Pour mieux comprendre comment la franchise peut être entièrement prise en charge, notre article sur la franchise assurance auto détaille les options qui s'offrent à vous.
Réparation ou remplacement : les points techniques à vérifier
Le choix entre réparation et remplacement n'est pas qu'une question de coût, il dépend d'abord de la taille et de l'emplacement de l'impact.
Un professionnel peut déterminer si un impact peut être réparé par injection de résine. C'est la solution la plus rapide et, dans de nombreux contrats, celle qui évite l'application d'une franchise. Une fissure qui traverse le champ de vision ou un impact étendu doit être évalué par un professionnel, qui pourra déterminer si un remplacement est nécessaire.
Si votre véhicule est équipé d'aides à la conduite (freinage automatique, régulateur adaptatif, détection d'angle mort), le remplacement du pare-brise doit obligatoirement s'accompagner d'un recalibrage des capteurs ADAS. Sans cette étape, ces systèmes peuvent perdre en précision, ce qui justifie d'exiger une prestation certifiée de recalibrage ADAS auprès de votre réparateur.

Conseil de pro : demandez systématiquement une facture détaillée mentionnant le recalibrage ADAS et la garantie de pose : votre assureur en aura besoin pour valider le remboursement.
Pour les automobilistes qui achètent un véhicule d'occasion avec un pare-brise déjà fissuré, le guide sur la négociation d'un pare-brise fissuré explique comment estimer le coût de réparation avant l'achat.
Comment nous facilitons la prise en charge de votre vandalisme pare-brise
Nous accompagnons chaque automobiliste dans la gestion administrative de son dossier, du devis jusqu'à la validation par l'assureur. Concrètement, voici comment se déroule l'intervention :
- Vous nous envoyez des photos du sinistre et nous établissons un devis gratuit.
- Nous pouvons contacter votre assureur pour vérifier les conditions de prise en charge et les éventuels frais à avancer.
- Nous pouvons intervenir en atelier ou à votre domicile selon votre localisation.
- Après remplacement, nous pouvons effectuer le recalibrage ADAS si nécessaire. Vérifiez les conditions de garantie applicables à notre intervention.
— Fabien
Demandez votre devis pour un pare-brise vandalisé pris en charge
Nous nous occupons de tout : réparation d'impact, remplacement de pare-brise, recalibrage ADAS et gestion complète du dossier avec votre assureur. Les frais à avancer et les démarches avec votre assureur dépendent de votre contrat et des conditions de prise en charge. Vérifiez les conditions de garantie applicables à la pose et au vitrage.
Pour un vandalisme sur votre vitrage, nous avons détaillé la procédure complète sur notre page vandalisme vitre voiture, avec les services associés selon le type de dégât constaté :
- Pare-brise fissuré ou brisé : remplacement de pare-brise.
- Impact localisé sans fissure étendue : réparation par injection de résine.
- Vitre latérale ou custode cassée : remplacement de vitre latérale.
Demandez votre devis gratuit en ligne ou contactez notre équipe pour faire valider votre prise en charge avant toute intervention.
Questions fréquentes
Quelle est la franchise dommage en cas de vandalisme sur ma voiture ?
Il n'existe pas de franchise universelle : elle dépend de votre contrat et du type d'intervention réalisée, réparation ou remplacement. Consultez vos conditions particulières pour connaître le montant exact applicable à la garantie vandalisme.
Comment faire marcher son assurance pour un bris de glace ?
Vous devez déclarer le sinistre à votre assureur dans le délai légal applicable, photos et description des faits à l'appui. Si l'origine est un acte volontaire ou un vol, le récépissé de dépôt de plainte est également exigé.
Est-ce que l'assurance prend en charge les rayures de voiture ?
Vérifiez vos conditions particulières pour savoir quelle garantie s'applique aux rayures.
Qu'est-ce qui est pris en charge quand on est assuré au tiers ?
Une assurance au tiers couvre uniquement les dommages causés à autrui, jamais ceux subis par votre propre véhicule. Pour un pare-brise vandalisé, vous devez avoir souscrit en complément une garantie bris de glace, vandalisme ou vol.
Sources
- Chapitre III : Obligations de l'assureur et de l'assuré. (Articles L113-1 à L113-17) - Légifrance
- Macif